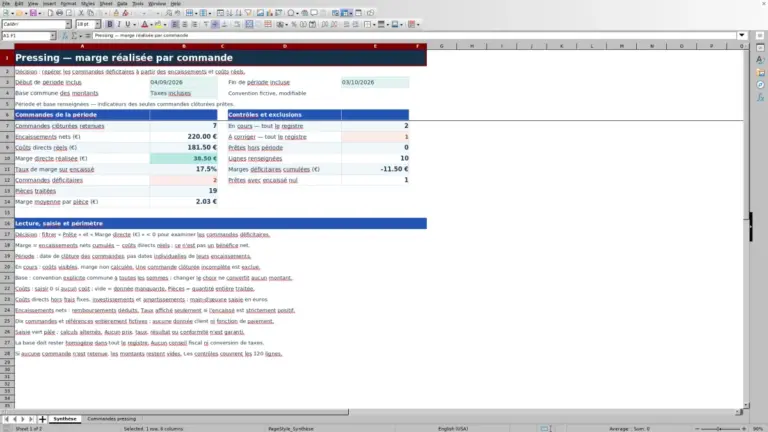
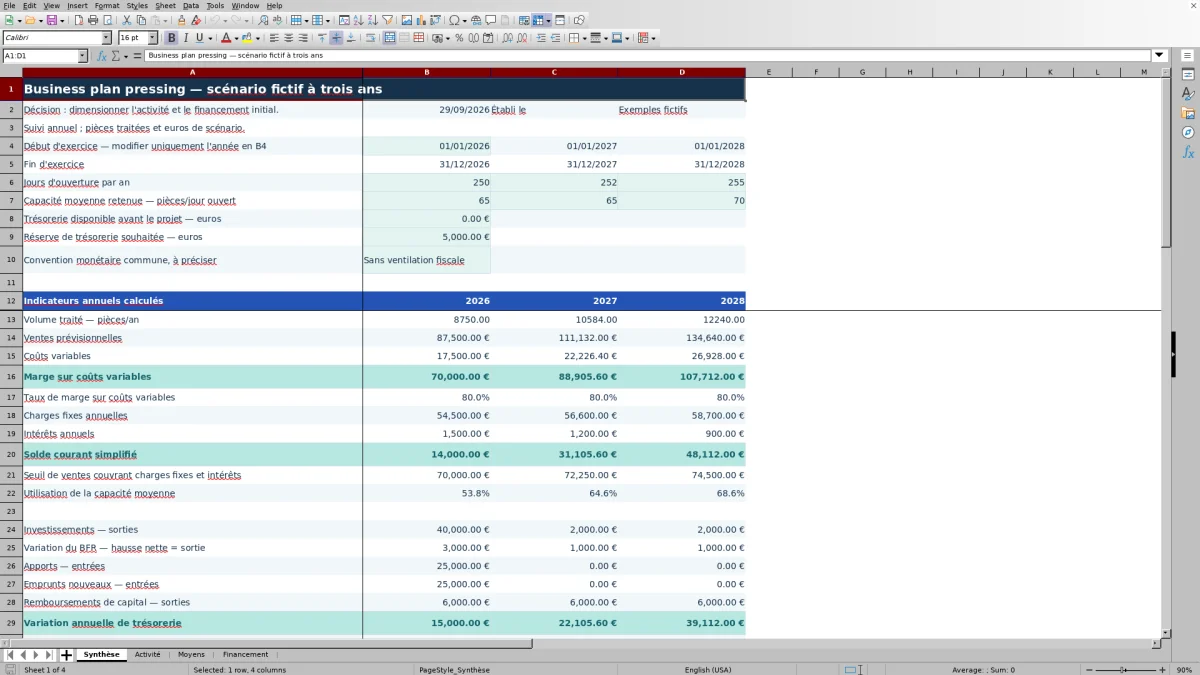
Avant d’ouvrir un pressing, il faut relier les ventes envisagées aux charges et aux ressources nécessaires. Ce modèle Excel de business plan pressing rassemble vos hypothèses commerciales et financières sur trois ans pour vous aider à dimensionner l’activité.
Le classeur comprend quatre onglets : Synthèse, Activité, Moyens et Financement. Les données préremplies sont fictives : remplacez-les par vos estimations et devis, puis examinez les indicateurs annuels de marge, de capacité et de trésorerie.
À quoi sert ce tableau ?
- Rassembler les hypothèses de ventes, les charges et le financement dans un même prévisionnel.
- Relier les volumes annuels aux pièces traitées par jour et aux jours d’ouverture.
- Mettre en regard la marge sur coûts variables, les charges fixes et les intérêts.
- Repérer les compléments de financement indiqués pour atteindre la réserve de trésorerie en fin d’année.
Ce que contient le fichier
Comment commencer
1. Définissez la période et la capacité
Dans Synthèse, modifiez uniquement l’année de la date en B4, puis renseignez les jours d’ouverture et la capacité moyenne en pièces par jour ouvert pour chaque année. Précisez la trésorerie disponible avant le projet et la réserve souhaitée.
2. Renseignez les prestations
Dans Activité, saisissez une ligne par prestation et par année : pièces par jour ouvert, prix moyen en euros par pièce et coût variable unitaire. Vérifiez les années saisies si vous avez changé l’année de départ.
3. Complétez les charges et le financement
Dans Moyens, distinguez les charges fixes des intérêts. Dans Financement, classez les investissements, apports, emprunts, remboursements de capital et variations du besoin en fonds de roulement. Renseignez les trois montants annuels de chaque ligne utilisée, avec zéro lorsqu’un montant est nul.
4. Vérifiez les saisies et lisez la synthèse
Corrigez les lignes signalées « À compléter » ou « À vérifier ». Examinez ensuite les ventes, la marge, l’utilisation de la capacité et les soldes de trésorerie annuels. Un statut « Prêt » indique que les critères de saisie prévus sont satisfaits, pas que l’hypothèse est commercialement réaliste.
Construire les ventes à partir du volume de pièces
Dans Activité, le volume annuel repose sur le nombre moyen de pièces traitées par jour ouvert et sur les jours d’ouverture renseignés dans Synthèse. Le prix moyen et le coût variable, exprimés en euros par pièce, servent ensuite au calcul des ventes et des coûts variables annuels.
La synthèse rapproche ces données de la capacité moyenne retenue. Le point à examiner est la cohérence entre volume prévu et capacité de traitement : une hypothèse de ventes doit rester compatible avec les moyens que vous prévoyez de mobiliser.
Exemple fictif : interpréter la marge de première année
L’exemple prérempli prévoit 35 pièces par jour pendant 250 jours, soit 8 750 pièces par an. Avec un prix moyen de 10 € par pièce, les ventes atteignent 87 500 €. À 2 € de coût variable par pièce, les coûts variables représentent 17 500 €, ce qui laisse une marge sur coûts variables de 70 000 €, soit 80 % des ventes.
Cette marge doit encore couvrir les charges fixes et les intérêts. Dans les données fictives de première année, ces postes totalisent respectivement 54 500 € et 1 500 €. La marge ne constitue donc pas un bénéfice net ni une somme entièrement disponible pour financer les équipements. Ces chiffres illustrent le fonctionnement du modèle ; ils ne sont pas des références de marché.
Distinguer les charges des flux de financement
L’onglet Moyens accueille les charges fixes et les intérêts annuels. L’onglet Financement distingue les investissements, les apports, les nouveaux emprunts, les remboursements de capital ainsi que les hausses et les baisses du besoin en fonds de roulement, ou BFR.
La distinction entre intérêts et remboursement du capital évite de confondre deux postes de nature différente. La synthèse présente les flux annuels, la trésorerie de début et de fin d’année, ainsi que le complément nécessaire pour atteindre la réserve souhaitée en fin d’année. Une hausse nette du BFR y est identifiée comme une sortie.
Erreurs de saisie courantes et solutions
Une ligne partiellement renseignée peut rester au statut « À compléter ». Dans Activité, vérifiez l’année, le nom de la prestation et les trois données numériques. Dans Moyens et Financement, renseignez le poste, sa nature et les montants des trois années, y compris les zéros nécessaires.
Une année hors de la période prévue, un montant négatif ou une nature non reconnue peut produire le statut « À vérifier ». Utilisez les natures proposées et saisissez des montants positifs ou nuls ; pour une diminution du BFR, choisissez « Baisse du BFR » plutôt qu’un montant négatif.
Après un changement d’année de départ, contrôlez aussi les années déjà saisies dans Activité. Les calculs de volume, de ventes et de coûts variables de cet onglet ne sont renseignés que pour les lignes au statut « Prêt ».
Comparaison : modèle Excel ou budget manuel sur devis
Un budget manuel établi à partir des devis et d’un relevé de charges peut servir à préparer les premières hypothèses. Le classeur permet ensuite de les organiser selon les quatre onglets et les trois exercices prévus.
| Méthode | Organisation des données | Calculs | Points de vigilance |
|---|---|---|---|
| Modèle Excel sur trois ans | Prestations, charges et flux financiers répartis dans quatre onglets. | Formules de volumes, ventes, coûts variables et indicateurs annuels. | Hypothèses à justifier et trésorerie à examiner aussi en cours d’année. |
| Budget manuel sur devis | Devis et relevé de charges regroupés dans un dossier et un tableau papier. | Totaux et mises à jour effectués manuellement à chaque révision. | Reports à vérifier et rapprochement des ventes avec les charges à construire. |
Si vous rassemblez encore les devis, le budget manuel peut suffire pour une première estimation. Si vos hypothèses sont assez précises pour être réparties sur trois ans, le modèle Excel offre une structure commune pour comparer les exercices. Dans les deux cas, conservez les éléments qui justifient vos montants.
Les limites du prévisionnel annuel
Le classeur présente une trésorerie de fin d’année, pas un suivi mensuel. Un solde annuel positif ne permet pas d’écarter une tension de trésorerie avant cette date. Le besoin complémentaire maximal présenté porte sur les fins d’année, et non sur chaque moment du projet.
La convention monétaire préremplie indique « Sans ventilation fiscale ». Ce modèle ne doit donc pas être présenté comme un calcul détaillé de TVA ou d’impôt. Son solde courant simplifié n’est pas un résultat comptable net.
Les contrôles portent sur certains critères de complétude et de cohérence des saisies. Ils ne démontrent ni le niveau de demande locale ni la rentabilité future du pressing. Le classeur constitue la partie chiffrée du scénario, à compléter par l’analyse commerciale et la description du projet.
Questions fréquentes
Peut-on changer l’année de départ du business plan pressing ?
Oui. Dans Synthèse, la cellule B4 permet de modifier l’année de départ ; les deux années suivantes sont liées par formule. Vérifiez ensuite les années saisies dans Activité, car les prestations doivent correspondre à la période retenue.
Quels montants faut-il remplacer dans les exemples ?
Remplacez les hypothèses fictives par celles de votre projet : jours d’ouverture, capacité, pièces par jour, prix, coûts variables, charges fixes, intérêts, investissements et flux de financement. Adaptez également la trésorerie initiale et la réserve souhaitée.
Le classeur calcule-t-il les mensualités d’un emprunt ?
Les intérêts annuels sont à saisir dans Moyens ; les nouveaux emprunts et les remboursements de capital annuels, dans Financement. Le classeur ne calcule pas les mensualités ni un échéancier de prêt. Renseignez ces montants à partir de votre plan de financement et des conditions prévues par le prêteur.
Pourquoi certaines lignes ne produisent-elles pas de ventes calculées ?
Dans Activité, les calculs de volume, de ventes et de coûts variables sont conditionnés au statut « Prêt ». Si une ligne indique « À compléter » ou « À vérifier », contrôlez les champs manquants, l’année et les valeurs numériques avant de lire les résultats.
Une trésorerie positive en fin d’année suffit-elle pour valider le projet ?
Non. Le modèle présente une projection annuelle qui ne décrit pas les décalages d’encaissement et de paiement au fil des mois. Il faut aussi apprécier le réalisme des ventes, la capacité de traitement et les besoins de trésorerie avant la fin de chaque exercice.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →