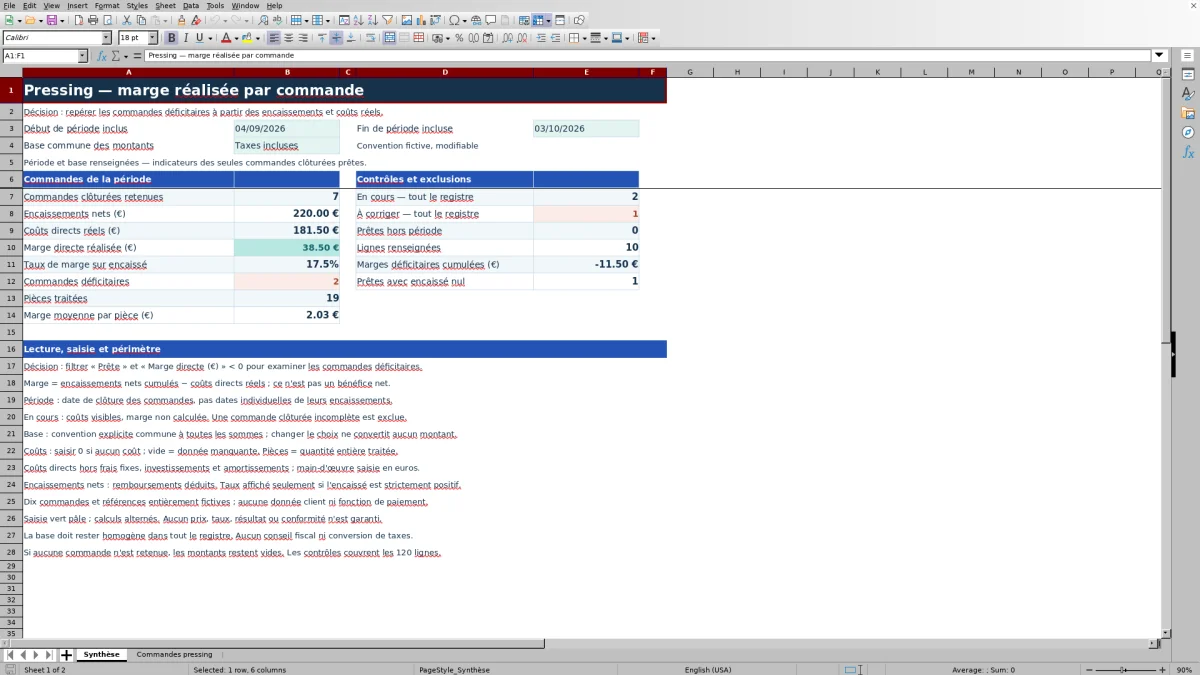
Une commande encaissée n’est pas nécessairement rentable. Ce modèle Excel aide le gérant d’un pressing à comparer les encaissements nets aux coûts directs réels de chaque commande pour connaître sa marge directe réalisée.
Le registre accueille 120 lignes de commandes et la feuille Synthèse regroupe les commandes clôturées prêtes sur la période choisie. Dix exemples entièrement fictifs permettent de comprendre la saisie avant de les remplacer par vos données.
À quoi sert ce tableau ?
- Repérer les commandes clôturées dont les coûts directs dépassent les encaissements nets.
- Comparer les encaissements et les coûts réels sans confondre marge directe et bénéfice net.
- Lire les résultats d’une période définie à partir des dates de clôture des commandes.
- Identifier les lignes à compléter, à vérifier ou en doublon avant d’interpréter la synthèse.
Ce que contient le fichier
Comment commencer
1. Définissez la période et la base des montants
Dans Synthèse, renseignez les dates de début et de fin, bornes incluses. Choisissez Taxes incluses ou Taxes exclues et conservez cette base pour toutes les sommes du registre. Ce choix ne convertit aucun montant.
2. Remplacez les exemples par vos commandes
Dans Commandes pressing, saisissez les données dans les colonnes A à I : référence, date, état de suivi, pièces, encaissement net et coûts directs. Indiquez 0 pour un coût absent : une cellule vide signale une donnée manquante. La main-d’œuvre se renseigne en euros.
3. Clôturez les commandes et vérifiez les contrôles
Choisissez Clôturée lorsque les encaissements et les coûts sont définitifs. Consultez la colonne Contrôle et corrigez les lignes À compléter, À vérifier ou Doublon. Les colonnes J à M contiennent les calculs.
4. Examinez les commandes déficitaires
Filtrez le tableau sur le contrôle Prête et sur une marge directe inférieure à zéro. Pour retrouver le périmètre de la synthèse, appliquez aussi un filtre sur les dates de clôture correspondant à la période choisie.
Calculer la marge à partir des coûts réellement saisis
La marge directe correspond aux encaissements nets cumulés, remboursements déduits, moins les coûts directs réels. Le registre distingue quatre postes : produits, eau et énergie ; main-d’œuvre ; sous-traitance ; autres coûts directs.
Les coûts sont saisis en euros, sur une base homogène. Le classeur additionne ces postes, mais ne transforme pas des heures de travail en coût de main-d’œuvre. Le taux sur encaissé correspond à la marge divisée par l’encaissement net ; il reste vide si cet encaissement est nul ou négatif.
Lire les résultats sur la bonne période
La synthèse retient les commandes clôturées dont le contrôle indique Prête et dont la date de clôture se situe entre les deux bornes incluses. Il ne s’agit donc pas d’un relevé des mouvements d’encaissement intervenus pendant la période.
Les indicateurs présentent les encaissements nets, les coûts directs, la marge réalisée, le taux sur encaissé, le nombre de commandes déficitaires et le cumul de leurs marges négatives. Le nombre de pièces et la marge moyenne par pièce complètent la lecture. Les compteurs des commandes en cours et des lignes à corriger couvrent tout le registre.
Exemple : une commande encaissée qui reste déficitaire
Le deuxième exemple fictif comporte un encaissement net de 18 € pour deux pièces. Ses coûts directs sont de 4 € pour les produits, l’eau et l’énergie, 16 € de main-d’œuvre, 0 € de sous-traitance et 1 € d’autres coûts, soit 21 € au total.
La marge directe est donc de −3 €, soit environ −16,7 % de l’encaissement. La commande est déficitaire malgré son encaissement positif. Cette lecture invite à examiner les postes saisis et les conditions de traitement de cette commande ; elle ne suffit pas à déterminer un nouveau tarif.
Erreurs de saisie : les corrections à apporter
Un coût laissé vide n’équivaut pas à un coût nul. Saisissez 0 si aucun coût n’est à affecter au poste concerné. Vérifiez aussi que le nombre de pièces est un entier positif, que la date est valide et que chaque commande possède une référence textuelle unique.
Une référence répétée déclenche le contrôle Doublon. Corrigez la référence ou vérifiez si la commande a été saisie deux fois. Une commande clôturée incomplète est exclue des indicateurs : consultez la colonne Contrôle avant de lire les totaux.
Enfin, ne mélangez pas les montants taxes incluses et taxes exclues. Modifier le choix dans Synthèse ne corrige pas les sommes déjà saisies : leur base doit être harmonisée dans le registre.
Comparaison : modèle Excel ou registre papier
Le choix dépend du volume de commandes et du besoin de regroupement. Les deux méthodes nécessitent de réunir les encaissements nets et les coûts directs réels.
| Méthode | Saisie des données | Calcul de la marge | Repérage des déficits |
|---|---|---|---|
| Modèle Excel | Saisie manuelle dans un registre prévu pour 120 commandes. | Formules de coût total et de marge pour les commandes prêtes. | Filtres du tableau et synthèse par période de clôture. |
| Registre papier avec calculatrice | Inscription manuelle des encaissements et des postes de coûts. | Calcul à effectuer puis à reporter pour chaque commande. | Relecture des lignes et regroupement manuel par période. |
Si vous suivez peu de commandes ponctuellement, un registre papier peut suffire. Si vous souhaitez regrouper régulièrement les marges par période et filtrer les commandes déficitaires, le modèle Excel facilite cette lecture dans la limite de ses 120 lignes prévues.
Les limites à connaître avant de décider
La marge directe n’est pas un bénéfice net. Elle exclut les frais fixes, les investissements et les amortissements. Elle aide à examiner une commande, mais ne décrit pas à elle seule la rentabilité globale du pressing.
Pour une commande en cours dont les données sont valides, les coûts peuvent être affichés, mais la marge n’est pas calculée. Si aucune commande n’est retenue sur la période, les montants de synthèse restent vides.
Le classeur repose sur une saisie manuelle et ne comporte aucune fonction de paiement. Le choix Taxes incluses ou Taxes exclues est une convention de saisie, sans conversion de taxes ni conseil fiscal. Les exemples sont fictifs et aucun résultat économique n’est garanti.
Questions fréquentes
Comment est calculée la marge d’une commande de pressing ?
Le classeur soustrait les coûts directs réels de l’encaissement net cumulé, remboursements déduits. Les coûts comprennent les produits, l’eau et l’énergie, la main-d’œuvre en euros, la sous-traitance et les autres coûts directs. La marge est calculée lorsque le contrôle de la commande indique Prête.
Pourquoi une commande clôturée n’apparaît-elle pas dans la synthèse ?
Elle doit aussi présenter le contrôle Prête et une date de clôture comprise dans la période sélectionnée. Une donnée manquante, une valeur à vérifier ou une référence en doublon peut empêcher sa prise en compte. Vérifiez également les dates et la base des montants dans Synthèse.
Peut-on suivre une commande sans encaissement ?
Oui. Une commande clôturée, complète et valide avec un encaissement nul peut être retenue. Sa marge correspond alors à l’opposé de ses coûts directs. Son taux sur encaissé reste vide, car il n’est affiché que lorsque l’encaissement est strictement positif. La synthèse compte les commandes prêtes avec un encaissement nul sur la période.
Le choix Taxes exclues convertit-il les montants saisis ?
Non. Le choix précise seulement la base commune utilisée dans le registre. Vous devez saisir tous les encaissements et tous les coûts sur cette même base. Changer la sélection ne modifie ni ne convertit les montants existants.
Combien de commandes le modèle peut-il accueillir ?
Le registre prévoit 120 lignes de commandes, avec les calculs et contrôles sur les lignes 7 à 126. Dix commandes entièrement fictives servent d’exemples et sont à remplacer par vos données. Le manifeste n’atteste pas d’une extension automatique au-delà de cette plage.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →