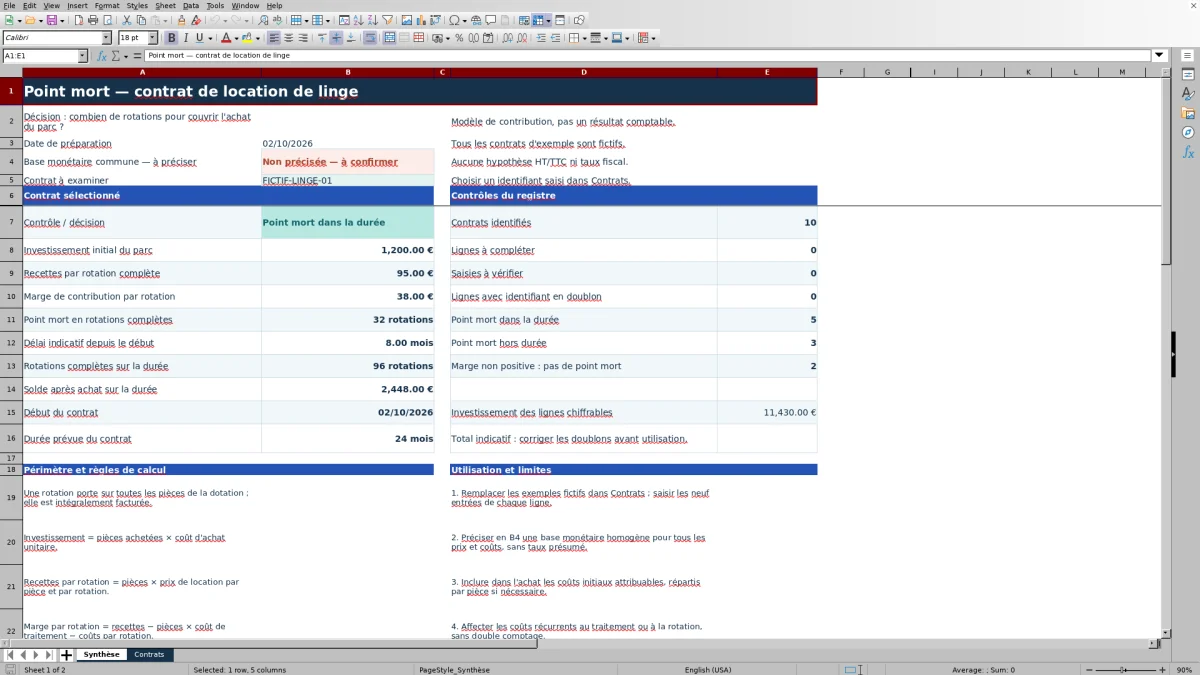
Combien de rotations faut-il pour couvrir l’achat d’une dotation de linge ? Ce modèle Excel rapproche l’investissement initial, le prix de location et les coûts récurrents pour calculer le point mort en rotations complètes de chaque contrat.
Le registre accueille 120 lignes de contrats. Une synthèse permet de consulter le contrat choisi, son délai indicatif et son solde de contribution après achat sur la durée prévue. Le modèle mesure la couverture de l’investissement, pas un bénéfice comptable.
À quoi sert ce tableau ?
- Chiffrer le nombre de rotations nécessaires pour couvrir l’achat de la dotation.
- Confronter le délai indicatif du point mort à la durée prévue du contrat.
- Lire la contribution par rotation après prise en compte du traitement et de la logistique saisis.
- Repérer les lignes à compléter, les saisies à vérifier et les identifiants en doublon.
Ce que contient le fichier
Comment commencer
1. Renseigner les contrats
Dans Contrats, remplacez les exemples fictifs. Complétez les neuf entrées de chaque ligne utilisée : identifiant, début, dotation, achat unitaire, location unitaire, traitement unitaire, coûts par rotation, cadence et durée.
2. Harmoniser les prix et les coûts
Précisez la base monétaire commune dans Synthèse!B4. Incluez les coûts initiaux attribuables dans l’achat par pièce et répartissez les coûts récurrents entre traitement et rotation, sans double comptage.
3. Corriger les anomalies
Examinez les contrôles du registre. Complétez les données manquantes, corrigez les valeurs signalées et résolvez les doublons avant d’utiliser les résultats.
4. Examiner le point mort
Choisissez l’identifiant dans la liste de Synthèse!B5. Lisez la marge par rotation, le point mort, le délai indicatif et le solde après achat sur la durée prévue.
Un point mort calculé à l’échelle de la dotation
Une ligne représente un contrat et sa dotation complète achetée. Dans ce modèle, une rotation couvre toutes les pièces : elles sont traitées et intégralement facturées une fois. Le prix de location est donc saisi en €/pièce/rotation, et non comme un forfait mensuel.
Cette convention permet de rapprocher les recettes et les coûts d’une même rotation. Elle doit correspondre à votre situation pour que le seuil soit interprétable.
Les calculs du seuil et du délai
L’investissement initial correspond au nombre de pièces multiplié par le coût d’achat unitaire. Les recettes par rotation correspondent au nombre de pièces multiplié par le prix de location unitaire. La marge de contribution retranche ensuite le traitement de toutes les pièces et les autres coûts par rotation.
Le point mort est l’investissement divisé par la marge positive, arrondi à la rotation entière supérieure. Le délai indicatif en mois est ce nombre de rotations divisé par la cadence mensuelle moyenne. Une marge nulle ou négative ne permet pas de calculer un point mort atteignable.
Exemple fictif : 32 rotations pour couvrir 1 200 €
Le contrat fictif FICTIF-LINGE-01 porte sur 100 pièces achetées 12 € chacune. La location est facturée 0,95 €/pièce/rotation, le traitement coûte 0,45 €/pièce/rotation et les autres coûts représentent 12 €/rotation.
L’investissement atteint 1 200 €. Chaque rotation produit 95 € de recettes et 38 € de marge de contribution : 95 − 45 − 12. Le seuil de 1 200 ÷ 38 est arrondi à 32 rotations. À quatre rotations par mois, le délai indicatif est de huit mois.
Sur les 24 mois prévus, le modèle compte 96 rotations complètes et un solde après achat de 2 448 € : 96 × 38 − 1 200. Le point mort se situe donc dans la durée du contrat selon ces hypothèses. Ce solde n’est pas un bénéfice net.
Interpréter le résultat sur la durée du contrat
Le nombre de rotations sur la durée est la cadence mensuelle multipliée par le nombre de mois, arrondie à l’entier inférieur. Le solde après achat retranche l’investissement initial à la contribution cumulée de ces rotations complètes.
La synthèse distingue notamment les contrats dont le point mort est dans la durée, ceux dont le point mort est hors durée et ceux à marge non positive. Si le seuil dépasse la durée prévue, examinez les hypothèses de prix, de coûts et de cadence avant de retenir le contrat sur cette base.
Erreurs fréquentes et corrections à apporter
Une ligne à compléter appelle la saisie des entrées manquantes. Pour une saisie à vérifier, contrôlez les dates, les bornes numériques et les unités. La dotation et la durée doivent notamment être des nombres entiers positifs ; la cadence s’exprime en rotations par mois.
Un même coût ne doit pas figurer à la fois dans le traitement par pièce et dans les coûts par rotation. Utilisez aussi une base monétaire homogène pour l’ensemble des prix et coûts, sans mélanger HT et TTC.
Corrigez les identifiants en doublon avant d’interpréter la synthèse ou le total indicatif d’investissement des lignes chiffrables. Un total calculable ne signifie pas que le registre est exempt de doublons.
Comparaison : modèle Excel ou calcul manuel sur fiche
Le choix dépend du nombre de contrats à examiner et du besoin de conserver les mêmes règles de calcul.
| Méthode | Saisie et capacité | Calcul du seuil | Contrôles |
|---|---|---|---|
| Modèle Excel | Neuf entrées par contrat, sur 120 lignes préparées. | Formules de point mort en rotations entières et de délai indicatif en mois. | Validations de saisie, statuts et compteurs du registre. |
| Fiche papier et calculatrice | Données consignées sur une fiche pour chaque contrat. | Division de l’investissement par la marge, puis arrondi et conversion en mois à effectuer. | Vérification des entrées, unités et doublons à organiser séparément. |
Si vous examinez plusieurs contrats avec les mêmes conventions, le modèle Excel permet de retrouver les calculs dans un registre commun. Pour une estimation ponctuelle simple, une fiche et une calculatrice peuvent suffire, à condition d’appliquer les mêmes unités et arrondis.
Les limites du modèle de contribution
Le délai repose sur une cadence supposée constante. Il ne décrit ni les dates d’encaissement ni les besoins de trésorerie. Le classeur ne calcule pas non plus un amortissement comptable ou un résultat net.
Les charges fixes non réparties ne sont pas calculées séparément : intégrez-les explicitement aux coûts retenus si elles doivent entrer dans votre analyse. La base monétaire reste à préciser ; aucun traitement HT/TTC ni taux fiscal n’est présumé.
Les résultats dépendent donc des coûts saisis et de l’hypothèse d’une dotation intégralement facturée à chaque rotation. Ils constituent une aide à l’examen du contrat, pas une garantie de rentabilité.
Questions fréquentes
Quelles données faut-il saisir pour calculer le point mort ?
Il faut renseigner l’identifiant du contrat, sa date de début, la dotation achetée, le coût d’achat par pièce, le prix de location par pièce et par rotation, le coût de traitement par pièce et par rotation, les autres coûts par rotation, la cadence mensuelle et la durée prévue en mois.
Que signifie une rotation dans ce classeur ?
Une rotation correspond au traitement et à la facturation de toutes les pièces de la dotation une fois. Le calcul ne repose pas sur une rotation partielle du parc ni sur un nombre de pièces facturées différent de la dotation saisie.
Pourquoi le point mort peut-il rester vide ?
Le point mort n’est pas calculé si les données nécessaires sont incomplètes ou invalides, ou si la marge de contribution par rotation est nulle ou négative. Consultez le statut de contrôle pour distinguer une saisie à corriger d’une absence de marge positive.
Le délai indique-t-il la date de récupération de la trésorerie ?
Non. Il exprime un nombre indicatif de mois depuis le début du contrat, obtenu en divisant les rotations nécessaires par la cadence mensuelle moyenne. Il ne tient pas lieu d’échéancier d’encaissement et ne décrit pas les décalages de paiement.
Le solde après achat est-il un bénéfice net ?
Non. Il correspond à la marge de contribution cumulée des rotations complètes sur la durée, diminuée de l’achat initial du parc. Les charges qui ne sont pas intégrées aux coûts saisis ne sont pas déduites séparément ; ce solde n’est donc pas un résultat comptable.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →