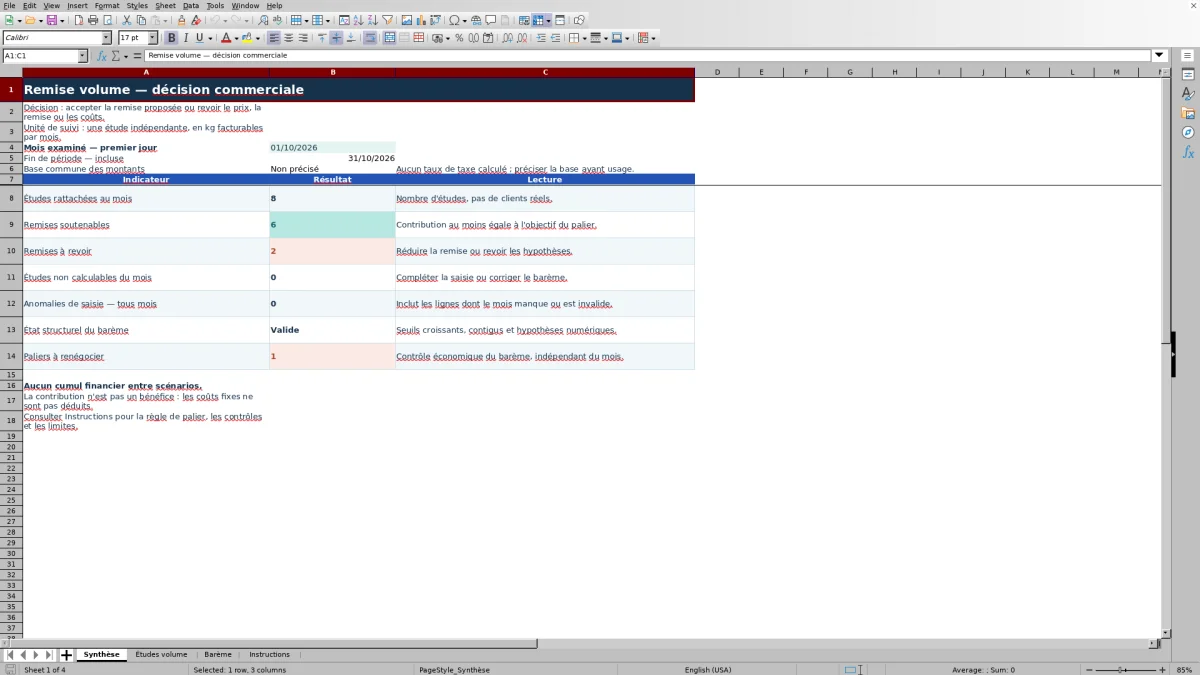
Quelle remise proposer sans passer sous votre objectif de contribution ? Ce classeur Excel consacré à la remise volume en blanchisserie rapproche les kilos facturables du mois, le prix initial et le coût variable de chaque palier.
Vous renseignez le barème et vos études commerciales, puis consultez le plafond de remise, la contribution mensuelle et les alertes. La lecture reste précise : une remise soutenable respecte l’objectif saisi, mais la contribution n’est pas un bénéfice, car les coûts fixes ne sont pas déduits.
À quoi sert ce tableau ?
- Disposer d’un plafond de remise fondé sur le prix initial, le coût variable et l’objectif de contribution par kilo.
- Repérer les propositions qui nécessitent de revoir la remise, le prix ou les hypothèses de coûts.
- Examiner des volumes mensuels indépendants sans les confondre avec des dépôts ou des factures.
- Retrouver dans la synthèse les décisions du mois et les anomalies à traiter.
Ce que contient le fichier
Comment commencer
1. Renseignez vos hypothèses dans Barème
Remplacez les valeurs fictives par vos seuils en kg, prix et coûts variables en €/kg, remises proposées et objectifs de contribution en €/kg. Précisez la base commune HT ou TTC : aucune conversion n’est calculée.
2. Vérifiez l’ordre des paliers
Commencez à 0 kg, puis saisissez des seuils strictement croissants sur des lignes consécutives. Consultez l’état du barème et le contrôle de chaque palier avant d’interpréter les études.
3. Saisissez les études mensuelles
Dans Études volume, remplissez uniquement les colonnes A à C : référence, mois daté au premier jour et volume mensuel strictement positif. Conservez les formules des colonnes D à L.
4. Examinez les décisions du mois
Choisissez le mois dans Synthèse. Pour les études à revoir, consultez le prix après remise, la contribution et l’écart à l’objectif afin de déterminer quelles hypothèses ajuster.
Une remise par palier, pas un calcul marginal par tranche
Le volume mensuel détermine le palier retenu. Son seuil bas est inclus et le seuil suivant est exclu ; le dernier palier n’a pas de plafond de volume. Les conditions du palier s’appliquent à tous les kilos de l’étude, et non aux seuls kilos dépassant le seuil.
Les quatre paliers fournis commencent à 0, 100, 300 et 600 kg. Ce sont des hypothèses fictives à remplacer, pas des recommandations tarifaires pour votre blanchisserie.
Relier le plafond de remise à un objectif de contribution
Le plafond suit la formule : maximum entre 0 et 1 − (coût variable + objectif de contribution) / prix initial. Le prix, le coût variable et l’objectif doivent être exprimés en €/kg sur une même base de montants.
Si le coût variable ajouté à l’objectif dépasse le prix initial, le barème signale Objectif impossible. Dans ce cas, un plafond affiché à 0 % ne signifie pas que l’objectif est atteint sans remise.
Exemple fictif : une remise de 20 % à revoir pour 600 kg
Dans le barème fourni, le palier de 600 kg associe un prix initial de 4 €/kg, un coût variable de 2,10 €/kg, une remise proposée de 20 % et un objectif de contribution de 1,20 €/kg. Le plafond calculé est de 17,5 %.
À 20 % de remise, le prix descend à 3,20 €/kg. Pour 600 kg, la contribution est de 660 €, contre un objectif de 720 €, soit un écart de −60 €. La proposition est donc à revoir, même si la contribution reste positive. Ramener la remise à 17,5 % permettrait d’atteindre l’objectif sous ces mêmes hypothèses, sans démontrer un bénéfice après coûts fixes.
Lire la synthèse sans additionner les scénarios
La Synthèse compte les études rattachées au mois choisi, les remises soutenables, celles à revoir et les études non calculables. Elle affiche aussi les anomalies de saisie tous mois confondus, l’état structurel du barème et les paliers à renégocier.
Une ligne représente une étude commerciale indépendante, pas nécessairement un client distinct. Les études peuvent être des alternatives : leurs contributions ne doivent pas être additionnées pour construire une prévision de revenu.
Erreurs de saisie : les corrections à apporter
Un premier seuil différent de 0 kg, des seuils non croissants ou un trou entre les lignes renseignées rendent le barème invalide. Corrigez sa structure avant de lire les résultats des études : une erreur structurelle bloque leur calcul.
Pour une étude incomplète ou incorrecte, vérifiez la référence, la date au premier jour du mois et le volume strictement positif. Un palier marqué Remise à réduire appelle un réexamen de la remise ; un objectif impossible impose de revoir les hypothèses de prix, de coût ou d’objectif.
Les validations peuvent être contournées par un collage. Consultez donc les contrôles calculés et les libellés d’alerte, sans vous fier uniquement aux couleurs.
Comparaison : classeur Excel ou calcul ponctuel à la calculatrice
Le choix dépend du nombre d’hypothèses à examiner et du besoin de retrouver les études par mois.
| Méthode | Paliers en kg | Calcul économique | Lecture des études |
|---|---|---|---|
| Classeur Excel | Sélection du palier atteint dans le barème renseigné. | Formules de plafond, de contribution et d’écart à l’objectif. | Études en lignes et comptages des décisions par mois. |
| Calculatrice et fiche papier | Repérage manuel du palier dans une grille tarifaire. | Calculs à effectuer et à reporter pour chaque hypothèse. | Résultats notés sur les fiches, puis regroupés manuellement si nécessaire. |
Si vous examinez plusieurs volumes ou ajustez régulièrement un barème commun, le classeur permet de retrouver les calculs dans une même structure. Pour une vérification isolée avec peu d’hypothèses, une calculatrice et une fiche peuvent suffire. Dans les deux cas, la pertinence du résultat dépend des coûts et objectifs retenus.
Les limites à garder en tête avant une proposition commerciale
Le statut Soutenable signifie uniquement que la contribution atteint l’objectif saisi. Les coûts fixes sont exclus, et le classeur ne garantit ni prix pertinent ni revenu. La base HT ou TTC doit être précisée par l’utilisateur, sans conversion ni calcul de taxe.
Le barème est commun et non historisé : le modifier recalcule toutes les études, y compris celles des mois passés. Ce fonctionnement ne constitue pas un archivage contractuel.
Le fichier n’assure ni facturation, ni paiement, ni caisse, ni commande machine. Les quatre paliers et les huit études d’exemple sont fictifs ; l’estimation des coûts variables et de la contribution cible reste à votre charge.
Questions fréquentes
Comment le classeur Excel calcule-t-il la remise maximale ?
Il calcule le maximum entre 0 et 1 − (coût variable + objectif de contribution) / prix initial, avec des montants en €/kg. Un contrôle distinct signale si l’objectif est impossible à atteindre, même sans remise.
La remise s’applique-t-elle seulement aux kilos au-dessus du seuil ?
Non. Le palier atteint s’applique à tous les kilos mensuels de l’étude. Le seuil bas est inclus, le seuil suivant est exclu et le dernier palier n’a pas de plafond de volume. Le classeur ne calcule pas une remise marginale par tranche.
Une remise soutenable garantit-elle la rentabilité de la prestation ?
Non. Elle indique que la contribution après coûts variables atteint l’objectif saisi. Les coûts fixes ne sont pas déduits : ce résultat ne constitue donc pas un bénéfice ni une garantie de rentabilité.
Peut-on ajouter des paliers et des études ?
Oui, dans les deux tables préparées de 100 lignes chacune. Pour un palier, renseignez A à E dans Barème sur la prochaine ligne disponible, sans trou et avec des seuils croissants. Pour une étude, remplissez A à C dans Études volume sans remplacer les formules D à L.
Les études passées conservent-elles leur ancien barème ?
Non. Le barème est commun à toutes les études et n’est pas historisé. Toute modification recalcule également les mois passés. Le classeur ne doit pas être considéré comme un archivage des conditions commerciales antérieures.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →