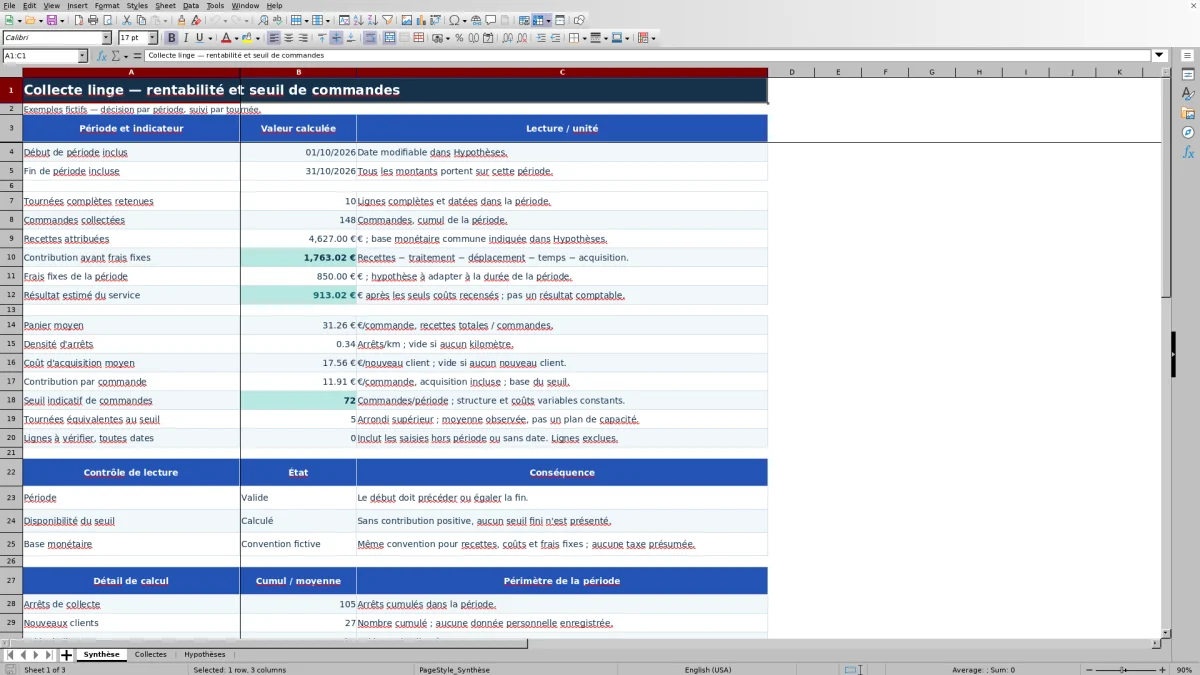
Le chiffre d’affaires ne suffit pas pour apprécier la rentabilité d’un service de collecte de linge. Ce classeur Excel rapproche les recettes du traitement, des déplacements, du temps mobilisé et de l’acquisition pour calculer la contribution disponible avant frais fixes.
Renseignez vos tournées et choisissez une période pour suivre le panier moyen, la densité d’arrêts et le coût d’acquisition. La synthèse estime ensuite un seuil indicatif de commandes à partir de vos données, sans constituer une prévision de demande ni un résultat comptable.
À quoi sert ce tableau ?
- Relier les recettes aux coûts recensés pour apprécier la contribution de chaque tournée.
- Lire ensemble le panier moyen, la densité d’arrêts et le coût d’acquisition.
- Estimer le nombre de commandes nécessaire pour couvrir les frais fixes de la période.
- Repérer les saisies à vérifier avant d’interpréter les résultats.
Ce que contient le fichier
Comment commencer
1. Définissez votre période et vos hypothèses
Dans Hypothèses, renseignez les dates, le coût de déplacement en €/km, le coût du temps en €/heure et les frais fixes de la période. Précisez une même convention monétaire pour les recettes et les coûts.
2. Remplacez les exemples fictifs
Effacez ou remplacez les 10 tournées fictives avant un usage réel. Le registre comporte 120 lignes disponibles, à raison d’une tournée par ligne.
3. Saisissez vos tournées
Complétez les colonnes A à K de Collectes : date, référence, commandes, arrêts, nouveaux clients, poids, recettes, traitement, distance, temps et acquisition. Conservez les formules des colonnes L à O.
4. Corrigez les lignes signalées
Consultez la colonne Contrôle et corrigez les saisies marquées « À vérifier ». La synthèse retient uniquement les lignes marquées « Complet » et datées dans la période choisie.
5. Interprétez la synthèse
Examinez la contribution par commande avant le seuil. Adaptez vous-même les frais fixes à la durée retenue : ils ne sont pas proratisés automatiquement.
Calculer la contribution du service avant les frais fixes
Pour chaque tournée complète, le classeur soustrait des recettes les coûts de traitement, d’acquisition, de déplacement et de temps. Le déplacement correspond aux kilomètres multipliés par le coût en €/km. Le temps saisi en minutes est converti en heures, puis valorisé au coût horaire renseigné.
La synthèse cumule cette contribution sur la période et retranche les frais fixes pour présenter le résultat estimé du service. Ce résultat porte sur les seuls coûts recensés.
Lire le panier, la densité d’arrêts et l’acquisition
Le panier moyen correspond aux recettes divisées par les commandes, en €/commande. La densité correspond aux arrêts divisés par les kilomètres, en arrêts/km : un arrêt peut regrouper plusieurs commandes. Le coût d’acquisition moyen rapporte les dépenses d’acquisition aux nouveaux clients, en €/nouveau client.
Ces indicateurs se lisent ensemble. Une densité plus élevée ne garantit pas une meilleure contribution si le temps mobilisé augmente. De même, un panier élevé peut être absorbé par le traitement et les autres coûts. La contribution par commande, acquisition incluse, sert de base au seuil.
Exemple interprété à partir d’une tournée fictive
La première tournée fictive comporte 12 commandes, 360 € de recettes, 135 € de traitement, 26 km, 130 minutes et 48 € d’acquisition. Avec les hypothèses fictives de 0,42 €/km et 23 €/heure, le déplacement coûte 10,92 € et le temps valorisé environ 49,83 €.
La contribution atteint donc environ 116,25 €, soit 9,69 €/commande, pour un panier moyen de 30 €/commande. Si cette seule tournée constituait la base d’observation, les 850 € de frais fixes fictifs conduiraient à un seuil de 88 commandes, arrondi au supérieur à partir de la contribution non arrondie.
Cet exemple montre pourquoi le panier seul ne suffit pas : sur 30 € de recettes par commande, environ 9,69 € restent pour couvrir les frais fixes. Il ne représente pas le résultat de l’ensemble des tournées préremplies.
Comprendre le seuil indicatif de commandes
Le seuil divise les frais fixes de la période par la contribution moyenne par commande, puis arrondit au nombre entier supérieur. Il s’exprime en commandes/période. Le classeur présente aussi des tournées équivalentes à partir de la moyenne observée de commandes par tournée.
Ce calcul suppose une structure d’activité et des coûts variables constants. Sans contribution positive, aucun seuil fini n’est présenté. Les tournées équivalentes ne constituent pas un plan de capacité : elles ne vérifient ni les disponibilités ni la faisabilité des trajets.
Erreurs de saisie et solutions
Une ligne incomplète ou contenant des valeurs incohérentes peut être marquée « À vérifier » et exclue de la synthèse. Complétez les champs attendus et contrôlez notamment les nombres de commandes, d’arrêts et de nouveaux clients. Utilisez une référence de tournée unique.
Une tournée complète hors période n’entre pas dans les cumuls sélectionnés. Vérifiez ses dates avant de chercher une erreur de calcul. Le compteur des lignes à vérifier, lui, couvre toutes les dates.
Pour éviter les doubles comptes, n’intégrez pas à nouveau le déplacement, le temps de collecte ou l’acquisition dans le traitement. Affectez chaque dépense d’acquisition une seule fois. Enfin, ajustez les frais fixes à la période choisie et gardez une convention monétaire commune.
Comparaison : classeur Excel ou carnet de tournées papier
| Méthode | Saisie par tournée | Calcul économique | Contrôle des données |
|---|---|---|---|
| Classeur Excel | Registre structuré de 120 lignes avec données opérationnelles et montants. | Formules de contribution et synthèse par période avec seuil indicatif. | Validations de saisie et statuts de contrôle ; lignes à vérifier exclues de la synthèse. |
| Carnet de tournées papier | Notes prises sur le terrain, avec une organisation à définir. | Calculs et regroupements à effectuer séparément, par exemple à la calculatrice. | Vérification manuelle des champs manquants et des incohérences. |
Si vous devez recalculer régulièrement la contribution et le seuil sur une période, le classeur fournit un cadre de calcul structuré. Si votre besoin se limite à noter quelques tournées sans calcul immédiat, un carnet peut suffire, à condition de conserver les informations nécessaires à une analyse ultérieure.
Limites du suivi de rentabilité
Le classeur est un outil d’estimation économique, pas un résultat comptable. Il ne suit pas les paiements et ne présume aucune base HT/TTC ni aucun traitement fiscal. Les exemples et les montants préremplis sont fictifs.
Il ne comporte pas de graphiques et ne fournit ni optimisation d’itinéraires ni acquisition automatisée de clients. Le seuil ne garantit pas que les commandes nécessaires seront obtenues. Avant toute décision, vérifiez que les coûts saisis couvrent bien le périmètre réel de votre service.
Questions fréquentes
Quels coûts sont pris en compte dans la rentabilité ?
Le calcul retranche des recettes le traitement du linge, l’acquisition, le déplacement et le temps valorisé. La synthèse déduit ensuite les frais fixes renseignés pour la période. Les coûts non recensés ne sont pas intégrés au résultat estimé.
Pourquoi le seuil de commandes reste-t-il vide ?
Le seuil n’est pas présenté sans tournée complète retenue ou lorsque la contribution par commande n’est pas positive. Vérifiez la période choisie, les statuts de contrôle et les coûts saisis avant d’interpréter cette absence de seuil.
Peut-on choisir une autre période qu’un mois ?
Oui. Les dates de début et de fin sont modifiables dans Hypothèses. La période par défaut est octobre 2026. Pour toute autre durée, adaptez les frais fixes vous-même : le classeur ne les proratisera pas automatiquement.
Comment saisir une dépense d’acquisition sans nouveau client ?
Une tournée peut comporter zéro nouveau client et une dépense d’acquisition positive. Cette dépense réduit la contribution. Si aucun nouveau client n’est recensé sur la période retenue, le coût d’acquisition moyen reste vide pour éviter une division par zéro.
Les données préremplies peuvent-elles servir de référence de marché ?
Non. Les 10 tournées et les hypothèses préremplies sont entièrement fictives. Elles illustrent la saisie et les calculs, sans constituer des tarifs conseillés ni des niveaux de rentabilité attendus. Remplacez-les ou effacez-les avant un usage réel.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →