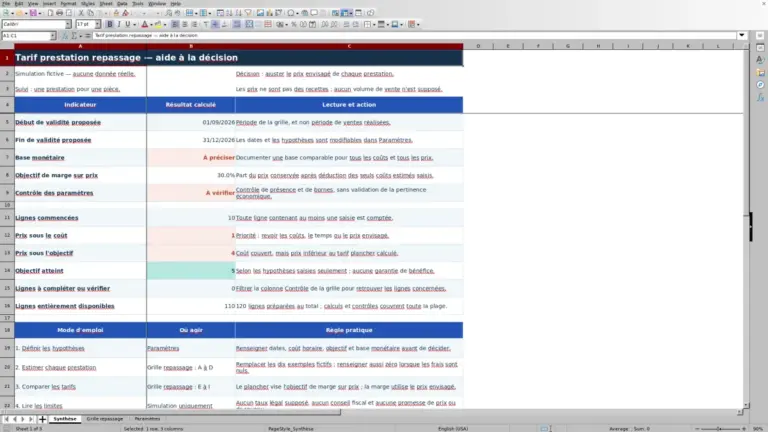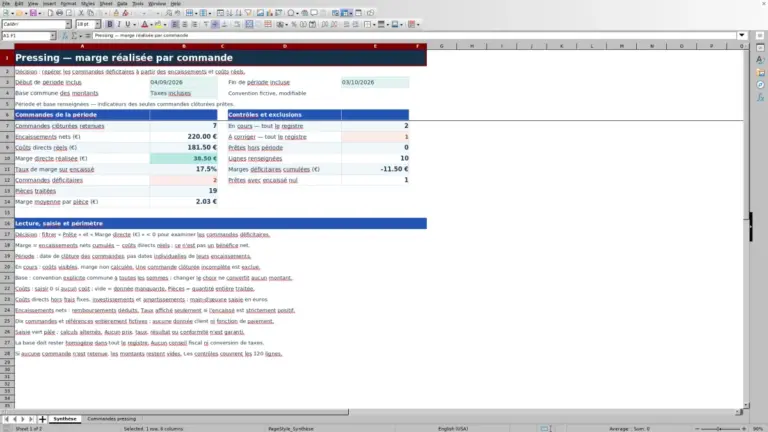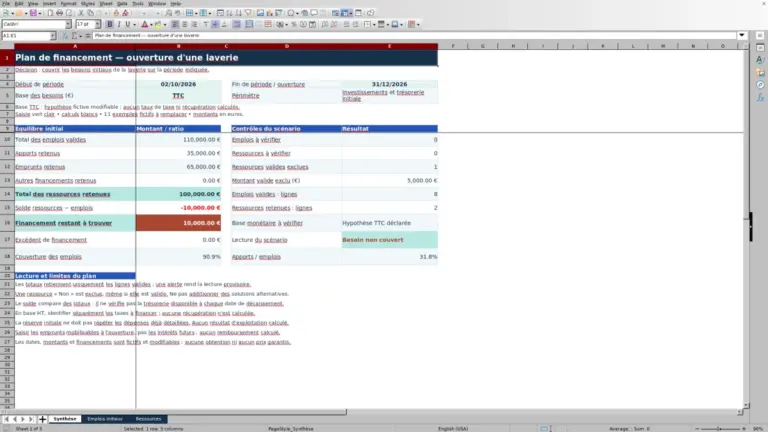
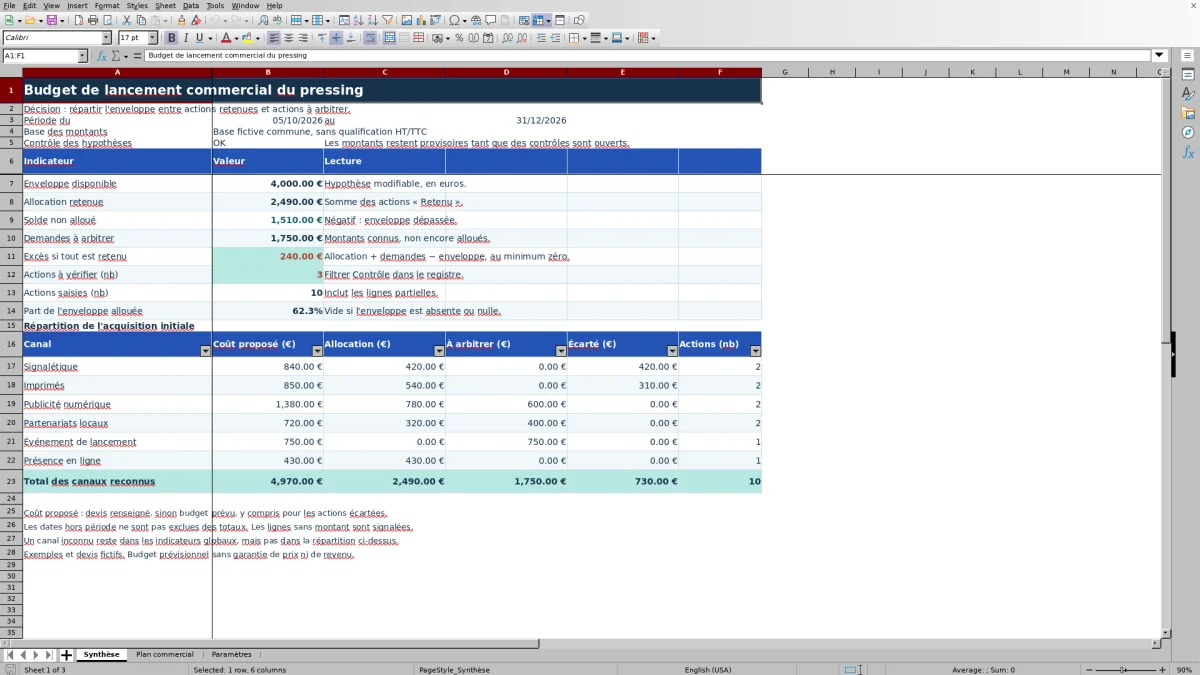
Pour préparer l’ouverture d’un pressing, rassemblez vos actions de communication, leurs devis et leurs dates dans un même registre. Ce modèle Excel vous aide à répartir votre enveloppe d’acquisition initiale entre signalétique, imprimés, publicité numérique et autres canaux prévus.
Les onglets Paramètres, Plan commercial et Synthèse distinguent les actions retenues, à arbitrer ou écartées. Vous consultez l’allocation et le solde disponible, sans confondre ce budget commercial avec un prévisionnel complet de rentabilité. Les données de démonstration sont fictives et doivent être remplacées avant usage.
À quoi sert ce tableau ?
- Regroupez les actions commerciales, leurs dates prévues et leurs montants pour préparer le lancement.
- Distinguez les allocations retenues des demandes encore à arbitrer.
- Repérez un dépassement d’enveloppe et les écarts entre budgets prévus et devis.
- Examinez la répartition des montants entre les six canaux reconnus.
Ce que contient le fichier
Comment commencer
1. Définissez votre enveloppe et votre période
Dans Paramètres, renseignez les dates de début et de fin, le montant disponible en euros et la convention utilisée pour les montants. Harmonisez cette base avant toute comparaison : aucune conversion HT/TTC n’est appliquée.
2. Remplacez les exemples fictifs
Effacez ou remplacez les données de démonstration dans A6:H15 du Plan commercial. Saisissez une action par ligne dans les colonnes A à H et conservez les colonnes calculées I à L. Le registre comporte 120 lignes préparées.
3. Renseignez les devis et vos décisions
Indiquez le canal, la date prévue, le budget et le devis principal ou consolidé de chaque action. Choisissez « Retenu », « À arbitrer » ou « Écarté ». Ne dupliquez pas une action pour conserver plusieurs versions de son devis.
4. Vérifiez puis ajustez la répartition
Examinez les contrôles des hypothèses et des actions, puis consultez la Synthèse. Comparez l’allocation, le solde et les demandes à arbitrer. Filtrez le registre par canal, date ou décision pour revoir vos choix.
Délimiter le budget commercial du lancement
Ce classeur porte sur les actions d’acquisition initiale du pressing, hors équipement et exploitation. Il ne remplace donc pas le budget global de création de l’entreprise.
Les six canaux reconnus sont la signalétique, les imprimés, la publicité numérique, les partenariats locaux, l’événement de lancement et la présence en ligne. La répartition permet de voir où va l’enveloppe, mais elle ne mesure pas l’efficacité commerciale de chaque canal.
Comprendre les montants avant d’arbitrer
Le coût de référence utilise le montant du devis en priorité lorsqu’il est numérique ; sinon, il utilise le budget prévu. Un devis de 0 € est considéré comme renseigné. Si aucun montant numérique n’est disponible, le coût reste vide.
Seules les actions « Retenu » alimentent l’allocation. Les actions « À arbitrer » constituent des demandes potentielles ; les actions « Écarté » ne consomment pas l’enveloppe. Le solde correspond à l’enveloppe moins l’allocation. L’excès si tout est retenu ajoute les demandes à arbitrer à l’allocation, soustrait l’enveloppe et retient au minimum zéro.
Exemple interprété : un devis inférieur au budget
Dans les données fictives, l’action « vitrine de lancement » relève de la signalétique. Son budget prévu est de 450 €, son devis de 420 € et sa décision « Retenu ». Son coût de référence et son allocation sont donc de 420 €. L’écart devis est de 420 € − 450 € = −30 €.
Cet écart signifie que le devis est inférieur de 30 € au budget prévu pour cette action. Il ne représente ni un bénéfice ni une économie déjà réalisée. Pour connaître le solde de l’enveloppe fictive de 4 000 €, il faut tenir compte de toutes les actions retenues, pas seulement de cette ligne.
Erreurs courantes et corrections à apporter
Une action ne doit apparaître qu’une fois : si vous recevez une nouvelle version du devis, mettez à jour la ligne concernée plutôt que de créer une seconde allocation. Les références en double sont signalées dans le contrôle.
Une action sans montant ne constitue pas une dépense nulle : renseignez un budget prévu ou un devis. Pour comparer correctement les coûts, utilisez également une base commune pour tous les montants.
Une date hors période reste comptée dans les totaux. Corrigez la date ou revoyez la décision si nécessaire. Un canal inconnu reste dans les indicateurs globaux, mais pas dans la répartition par canal : choisissez un libellé reconnu pour retrouver cette action dans la ventilation.
Comparaison : modèle Excel ou registre papier avec calculatrice
Le choix dépend du nombre d’actions et de la fréquence des révisions. Les deux méthodes nécessitent de renseigner des montants cohérents et de tenir les décisions à jour.
| Méthode | Saisie des actions et devis | Calcul des allocations en euros | Révision des décisions |
|---|---|---|---|
| Modèle Excel | 120 lignes préparées avec canal, date, budget et montant du devis. | Formules pour le coût de référence, l’allocation, le solde et la répartition par canal. | Modification du statut de l’action et consultation de la synthèse calculée. |
| Registre papier avec calculatrice | Informations inscrites manuellement dans un registre libre. | Additions et soustractions à effectuer pour chaque total souhaité. | Annotations et nouveaux calculs après chaque changement de montant ou de décision. |
Si votre lancement ne comporte que quelques actions rarement modifiées, un registre papier peut suffire. Si vous révisez régulièrement les devis et les choix entre canaux, le modèle Excel facilite la lecture d’une répartition commune, sous réserve de vérifier les saisies et les contrôles.
Limites à connaître avant de lire la synthèse
L’allocation n’est pas un paiement : le classeur suit une décision budgétaire, pas les règlements ni les dépenses réellement acquittées. Il ne calcule pas de revenu prévisionnel, de coût d’acquisition par client ou de retour sur investissement.
La période sert au suivi et au signalement des dates hors période ; elle n’exclut pas automatiquement les lignes des totaux. Les montants restent provisoires tant que des contrôles sont ouverts.
Les exemples ne sont pas des références de prix pour 2026. Aucune qualification fiscale automatique, garantie de revenu ou garantie de conformité n’est fournie.
Questions fréquentes
Quel montant prévoir pour le lancement commercial d’un pressing ?
Le classeur ne fixe pas de budget recommandé. L’enveloppe de 4 000 € présente dans Paramètres est une hypothèse fictive et modifiable, pas un tarif de référence. Définissez votre montant à partir des actions envisagées, des devis recueillis et des ressources que vous souhaitez consacrer à l’acquisition initiale.
Peut-on commencer sans avoir reçu tous les devis ?
Oui. Le calcul utilise le budget prévu lorsqu’aucun montant de devis numérique n’est renseigné. Dès que vous saisissez un devis numérique, celui-ci devient le coût de référence, y compris s’il vaut 0 €. Si les deux montants sont absents, la ligne est signalée et son coût reste vide.
Les actions prévues après la fin du lancement sont-elles exclues ?
Non. Les actions hors période sont signalées, mais restent comptées dans les totaux selon leur décision. Vérifiez leur date et leur statut avant d’interpréter l’allocation ou le solde disponible.
Le modèle calcule-t-il la rentabilité des canaux commerciaux ?
Non. Il compare les montants proposés et alloués par canal, sans mesurer les clients acquis, les ventes ou les marges. Il sert à répartir l’enveloppe de lancement, pas à démontrer la rentabilité d’une campagne.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →