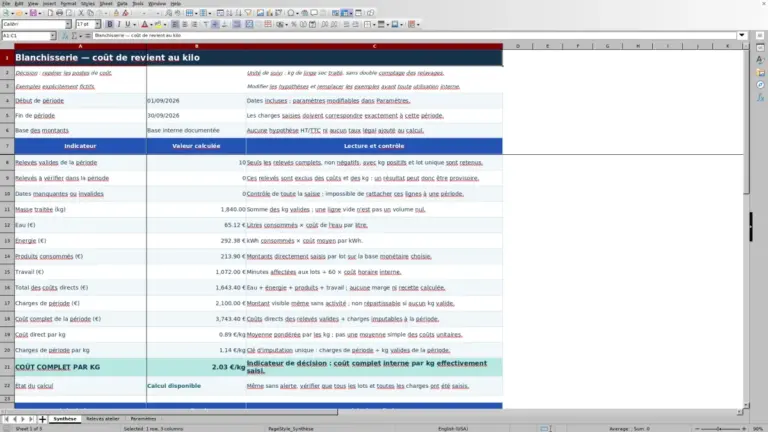
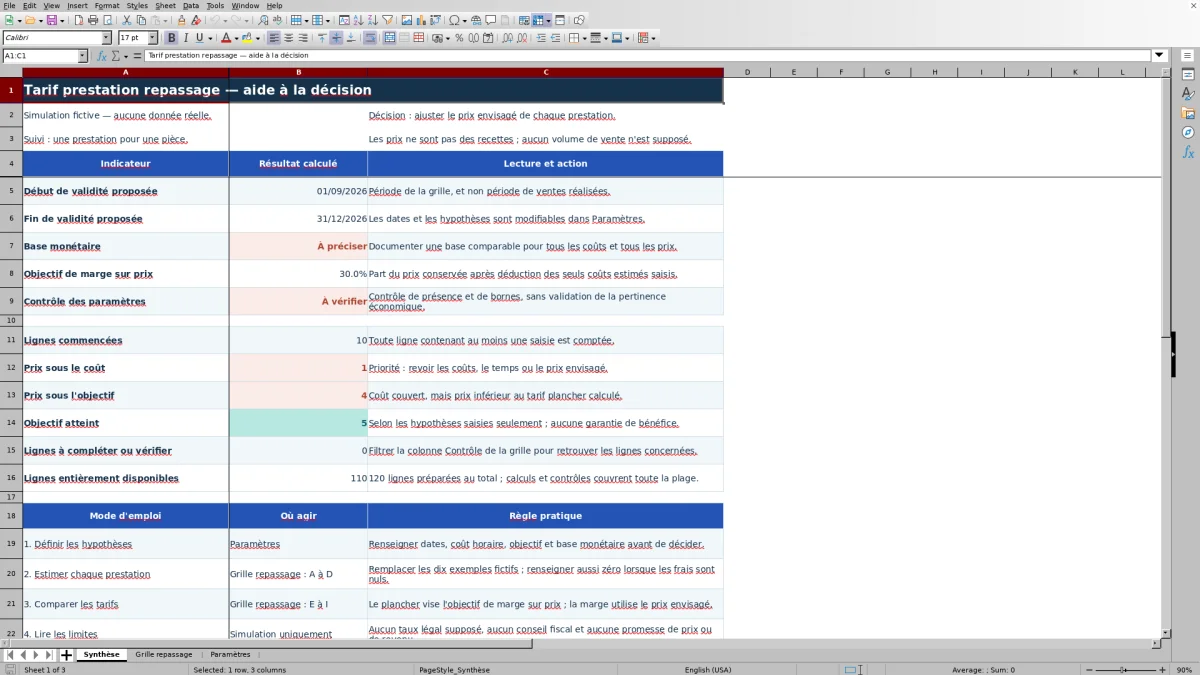
Quel prix prévoir pour repasser une chemise, un pantalon ou un drap ? Cette grille Excel vous aide à construire un tarif par pièce à partir du temps nécessaire, de votre coût horaire et des frais directs. Elle compare le prix envisagé au coût estimé et au tarif plancher correspondant à votre objectif de marge.
Le classeur comprend trois onglets et 120 lignes préparées. Les dix exemples sont fictifs : ils ne représentent pas les tarifs du marché en 2026. Remplacez-les par vos données et documentez vos hypothèses avant de vous appuyer sur les résultats.
À quoi sert ce tableau ?
- Relier chaque prix envisagé au temps de travail estimé pour une pièce.
- Repérer les prix inférieurs au coût estimé ou à votre objectif de marge.
- Comparer la marge en euros et sa part dans le prix envisagé.
- Rassembler vos hypothèses et vos prestations dans une même grille.
Ce que contient le fichier
Comment commencer
1. Définissez vos hypothèses
Dans Paramètres, renseignez la période de validité proposée, le coût horaire et l’objectif de marge sur prix. Choisissez une base monétaire et documentez-la : la valeur initiale « À préciser » doit être remplacée avant de décider.
2. Renseignez chaque prestation
Dans Grille repassage, remplacez les exemples fictifs. Saisissez en colonnes A à D le libellé, le temps total en minutes par pièce, les frais directs en euros par pièce et le prix envisagé. Indiquez zéro si les frais directs sont nuls.
3. Comparez les résultats
Lisez les colonnes E à I : coût estimé, tarif plancher, marge en euros, marge sur prix et contrôle. Examinez d’abord les lignes « Sous le coût », puis celles « Sous l’objectif ».
4. Vérifiez la synthèse
Consultez le contrôle global des paramètres et les compteurs de lignes. Corrigez les saisies signalées et vérifiez la cohérence économique de vos hypothèses avant de retenir vos tarifs.
Construire le coût estimé d’une pièce
Le calcul part du temps total retenu pour une pièce, repassage et manipulations associées compris. Le coût estimé en €/pièce est égal au temps en minutes multiplié par le coût horaire en €/heure, divisé par 60, puis augmenté des frais directs en €/pièce. Le résultat est arrondi au centime.
Le coût horaire estimé doit intégrer les coûts de temps et les charges que vous retenez. Ajoutez dans les frais directs uniquement les dépenses qui ne sont pas déjà comprises dans cette hypothèse.
Distinguer tarif plancher et marge sur prix
Le tarif plancher est calculé ainsi : coût estimé / (1 − objectif de marge sur prix). Il est arrondi au centime supérieur. Avec un objectif de 30 %, le coût est donc divisé par 0,70 ; il n’est pas simplement majoré de 30 %.
La marge sur prix correspond à la différence entre le prix envisagé et le coût estimé, rapportée au prix envisagé. L’objectif doit être compris entre 0 % inclus et 100 % exclu. Ce plancher est un objectif interne, pas un tarif minimum réglementaire.
Exemple fictif : interpréter le tarif d’une chemise
Pour une chemise simple demandant 6 minutes, avec un coût horaire de 24 €/heure et 0,10 € de frais directs par pièce, le coût estimé atteint 2,50 €/pièce. Un objectif de marge sur prix de 30 % donne un tarif plancher de 3,58 €/pièce.
À un prix envisagé de 4 €/pièce, la marge calculée est de 1,50 €/pièce, soit 37,5 % du prix. Le statut « Objectif atteint » signifie que ce prix dépasse le plancher calculé. Il ne garantit pas un bénéfice : seuls les coûts saisis sont pris en compte. Toutes ces valeurs sont fictives et supposent une base monétaire comparable.
Corriger les erreurs de saisie et d’interprétation
Un libellé absent, un temps manquant ou un prix non numérique peut empêcher l’interprétation d’une ligne. Renseignez un temps et un prix strictement positifs, ainsi que des frais directs positifs ou nuls. Un zéro saisi dans les frais n’a pas le même sens qu’une cellule laissée vide.
Pour éviter les doubles comptes, retirez des frais directs les dépenses déjà intégrées au coût horaire. Vérifiez aussi la base monétaire : ne comparez pas des coûts HT à des prix TTC sans traitement cohérent en amont. Le classeur ne réalise aucune conversion de taxe.
Enfin, consultez le contrôle global des paramètres même lorsqu’une ligne affiche « Objectif atteint ». Le statut de la prestation ne remplace pas la vérification des dates et de la base monétaire.
Comparaison : grille Excel ou calcul manuel par pièce
Le choix dépend surtout du nombre de prestations à comparer et de la fréquence de révision de vos hypothèses.
| Méthode | Données à préparer | Comparaison des prix | Limites |
|---|---|---|---|
| Grille Excel | Temps en min/pièce, coût horaire en €/heure, frais et prix en €/pièce, objectif de marge sur prix. | Calculs sur 120 lignes préparées, statuts par prestation et compteurs de synthèse. | Dépend des hypothèses saisies ; aucun calcul de taxe ni suivi des ventes. |
| Calculatrice et fiche papier | Mêmes données, notées pour chaque prestation et pour les hypothèses communes. | Calcul et comparaison à effectuer manuellement pour chaque pièce. | Recalcul manuel lors d’un changement de coût horaire ou d’objectif ; pas de synthèse intégrée. |
Si vous comparez plusieurs prestations ou révisez souvent vos hypothèses, la grille Excel peut faciliter leur mise en regard. Pour une estimation ponctuelle sur une seule pièce, une calculatrice et une fiche papier peuvent suffire, à condition d’appliquer les mêmes formules.
Lire la synthèse sans confondre prix et recettes
La Synthèse compte les lignes commencées, les prix sous le coût, ceux sous l’objectif, les objectifs atteints et les lignes à compléter ou vérifier. Elle indique aussi le nombre de lignes entièrement disponibles sur les 120 prévues.
Ces indicateurs servent à repérer les tarifs à examiner. Les dates définissent la période de validité proposée de la grille, et non une période de ventes réalisées. Les prix ne sont pas des recettes : aucun volume vendu n’est supposé.
Connaître les limites avant de retenir vos tarifs
Cette simulation ne fournit pas de prix de marché, de chiffre d’affaires prévisionnel ni de bénéfice global. Les contrôles portent sur la présence et les bornes de certaines données, pas sur la pertinence économique des hypothèses.
Les choix HT, TTC et « Autre base documentée » permettent de préciser votre convention ; ils ne déclenchent aucun calcul fiscal. Avant de retenir un tarif, mesurez vos temps, vérifiez les coûts inclus et confrontez le résultat à votre offre et à votre clientèle.
Questions fréquentes
Ce modèle donne-t-il les tarifs de repassage pratiqués en 2026 ?
Non. Les dix exemples sont fictifs. Le classeur calcule des repères à partir de vos temps, de votre coût horaire, de vos frais directs et de votre objectif de marge ; il ne fournit pas de relevé des prix du marché.
Quelle différence entre coût estimé et tarif plancher ?
Le coût estimé additionne le coût du temps retenu et les frais directs par pièce. Le tarif plancher utilise ce coût pour viser votre objectif de marge sur prix. Il peut donc être supérieur au simple montant nécessaire pour couvrir le coût estimé.
Faut-il saisir des montants HT ou TTC ?
Vous devez choisir et documenter une base comparable pour les coûts et les prix. L’onglet Paramètres propose HT, TTC ou une autre base documentée. Le classeur ne calcule aucune taxe et ne convertit pas les montants d’une base à l’autre.
Combien de prestations peut-on renseigner ?
La grille comporte 120 lignes préparées, des lignes 7 à 126, couvertes par les calculs et les contrôles. Une ligne correspond à un tarif pour une pièce. Les dix exemples fictifs sont à remplacer par vos prestations.
Le statut « Objectif atteint » garantit-il la rentabilité ?
Non. Il indique que le prix envisagé atteint ou dépasse le tarif plancher calculé selon les hypothèses saisies. Il ne valide pas l’exhaustivité des coûts, ne tient compte d’aucun volume de vente et ne garantit pas un bénéfice.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →