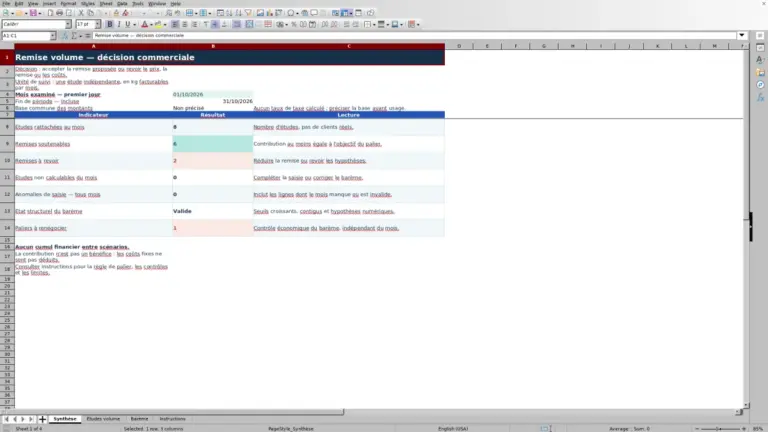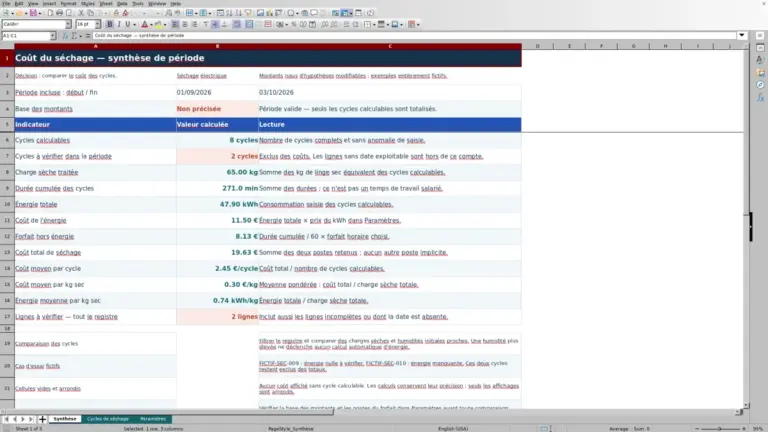
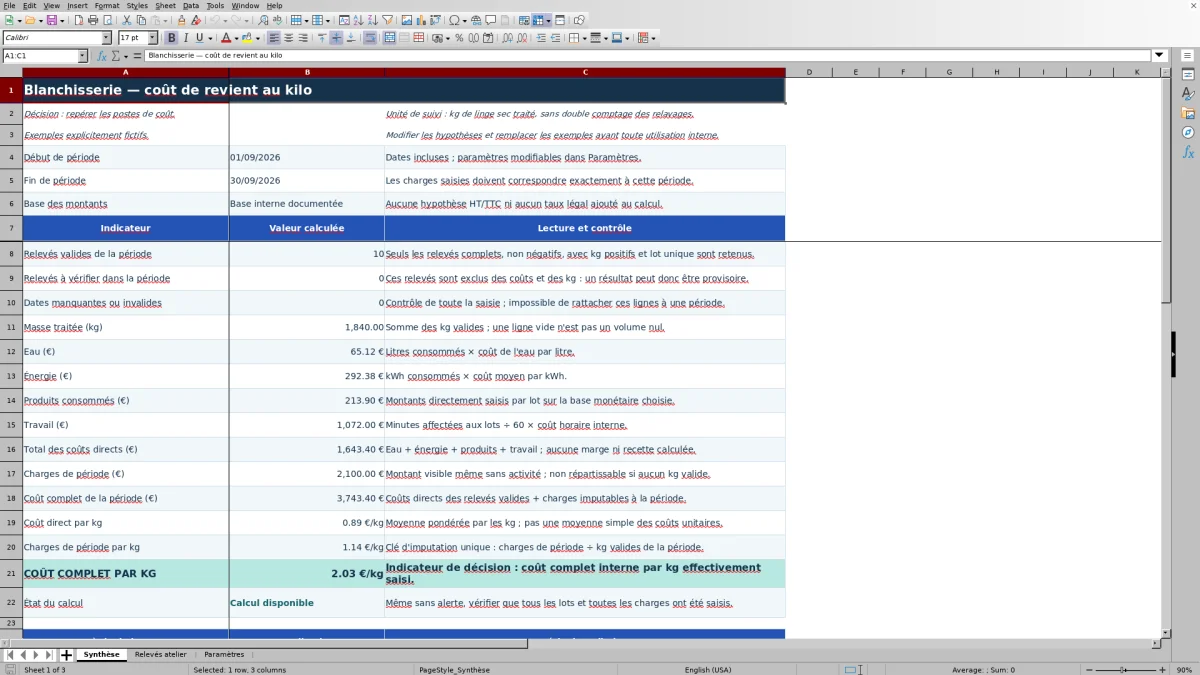
Combien coûte un kilo de linge traité dans votre atelier ? Ce modèle Excel rapproche les consommations, le temps de travail et les charges de période des kilos de linge sec traités. Il distingue le coût direct, les charges réparties et le coût complet interne par kilo.
Renseignez vos hypothèses dans « Paramètres », vos lots dans « Relevés atelier », puis consultez « Synthèse ». Les exemples sont fictifs : remplacez-les avant toute utilisation interne. Le résultat couvre uniquement les dépenses et les volumes renseignés.
À quoi sert ce tableau ?
- Repérer le poids de l’eau, de l’énergie, des produits et du travail dans les coûts directs.
- Rapporter les charges de la période aux kilos de linge sec retenus.
- Distinguer le coût direct par kilo du coût complet par kilo.
- Identifier les relevés à corriger avant d’utiliser la synthèse.
Ce que contient le fichier
Comment commencer
1. Définissez la période et les hypothèses
Dans « Paramètres », renseignez les dates de début et de fin, la base monétaire, les coûts unitaires de l’eau, de l’énergie et du travail, puis les charges imputables à cette période. Utilisez une base cohérente pour tous les montants.
2. Remplacez les relevés fictifs
Dans « Relevés atelier », complétez les colonnes A à G : date, lot interne unique, linge sec en kg, eau en litres, énergie en kWh, produits consommés en euros et travail en minutes. Les 120 lignes prévues vont de la ligne 6 à la ligne 125. Saisissez zéro lorsqu’une valeur est nulle, plutôt que de laisser la cellule vide.
3. Corrigez les anomalies signalées
Consultez la colonne « Contrôle » et l’état des paramètres. Complétez les données manquantes, corrigez les valeurs invalides et vérifiez les identifiants de lot en double. Les relevés non valides sont exclus des coûts et des kilos de la synthèse.
4. Lisez le coût par kilo
Dans « Synthèse », examinez les dépenses par poste, les kilos retenus et les trois indicateurs unitaires. Avant d’utiliser le résultat, vérifiez que tous les lots et toutes les charges du périmètre ont été saisis.
Quels postes entrent dans le coût de revient ?
Les coûts directs comprennent l’eau, l’énergie, les produits consommés et le travail affecté aux lots. Le classeur multiplie les litres d’eau et les kWh par leurs coûts unitaires. Il convertit les minutes de travail en heures avant d’appliquer le coût horaire interne. Les produits sont saisis directement en euros consommés par lot, et non en valeur des achats.
Les charges de période regroupent les locaux, l’amortissement ou la location, l’entretien et les autres charges imputables à la blanchisserie. Elles doivent correspondre exactement à la période choisie, sans reprendre une dépense déjà incluse dans les coûts directs.
Comment est calculé le coût complet par kilo ?
Coût complet en €/kg = (coûts directs des relevés valides de la période + charges imputables à la période) ÷ kilos valides de la période.
Le coût direct par kilo est une moyenne pondérée par les kilos, pas une moyenne simple des coûts unitaires des lots. Les charges de période sont réparties selon une clé unique : les kilos valides de cette même période.
Pour chaque lot valide compris dans les dates retenues, le coût complet en €/kg correspond à son coût direct divisé par ses kilos, augmenté des charges de période par kilo. La référence est le linge sec traité, sans compter une seconde fois les kilos relavés.
Exemple fictif : interpréter le coût direct d’un lot
Le premier lot fictif contient 160 kg de linge sec, 1 280 litres d’eau, 118 kWh, 18,40 € de produits et 245 minutes de travail. Avec les hypothèses fictives du classeur — 0,0045 €/litre, 0,22 €/kWh et 24 €/heure — l’eau coûte 5,76 €, l’énergie 25,96 € et le travail 98,00 €.
Le coût direct atteint donc 148,12 €, soit environ 0,93 €/kg hors charges de période. Le travail représente ici le premier poste direct : c’est un point à examiner dans les relevés, pas une preuve de surcoût ni une promesse d’économie.
Ce montant n’est pas encore le coût complet. Il faut ajouter la quote-part de charges calculée sur l’ensemble des kilos valides de la période. Ces valeurs fictives ne constituent pas un tarif de référence.
Erreurs de saisie : les corrections à apporter
Une cellule numérique vide n’équivaut pas à zéro : complétez chaque relevé et saisissez explicitement zéro si nécessaire. Les kilos doivent être strictement positifs ; les consommations, le coût des produits et le temps de travail doivent être non négatifs.
Une date manquante ou invalide empêche de rattacher correctement le relevé à une période. Corrigez-la dans la saisie. Un identifiant de lot en double est également signalé : vérifiez s’il s’agit d’un doublon de saisie ou de lots distincts nécessitant des identifiants différents.
Un résultat marqué « Provisoire : vérifier » appelle un contrôle des relevés signalés. Même lorsque le calcul est disponible, vérifiez l’exhaustivité des lots : des kilos manquants peuvent augmenter artificiellement les charges réparties par kilo.
Comparaison : modèle Excel ou relevé papier avec calculatrice
Les deux méthodes nécessitent de mesurer les consommations et de définir les charges à retenir. Elles diffèrent surtout dans la consolidation et le contrôle des relevés.
| Méthode | Saisie des lots | Calcul en €/kg | Contrôle des données |
|---|---|---|---|
| Modèle Excel | 120 lignes prévues pour les dates, lots, kg, litres, kWh, produits en € et minutes. | Formules de coût direct et de coût complet, avec répartition des charges sur les kg valides de la période. | Signalement des relevés incomplets ou invalides et des identifiants de lot en double. |
| Relevé papier avec calculatrice | Consommations et temps consignés sur une fiche par lot. | Totaux et division par les kg à effectuer à la calculatrice, puis à reprendre après correction. | Vérification des dates, valeurs, doublons et totaux à organiser séparément. |
Si vous consolidez régulièrement plusieurs lots dans la limite des lignes prévues, le modèle Excel permet de regrouper les calculs dans une même synthèse. Pour un relevé ponctuel isolé, une fiche papier avec calculatrice peut suffire, à condition de conserver le détail des coûts et la même règle de répartition.
Les limites à garder en tête avant de décider
Le coût complet couvre uniquement les postes renseignés. Le classeur ne calcule ni recettes, ni marge, ni prix de vente conseillé. Il aide à repérer les postes de coût, mais ne mesure pas à lui seul la rentabilité commerciale.
La base des montants peut être HT, TTC ou une base interne documentée. Ce choix ne déclenche aucune conversion fiscale et aucun taux légal n’est ajouté au calcul. Si plusieurs énergies sont utilisées, le coût moyen en €/kWh doit être établi et documenté avant sa saisie.
Sans kilo valide, aucun coût par kilo n’est affiché. Les charges de période restent visibles si les paramètres sont valides. Un état « Calcul disponible » ne garantit pas que tous les lots et toutes les charges ont été renseignés.
Questions fréquentes
Quels kilos faut-il saisir pour calculer le coût de revient ?
Saisissez les kilos de linge sec traité selon une pesée de référence homogène. Ne comptez pas une seconde fois les kilos relavés. Seuls les kilos des relevés valides compris dans la période choisie sont retenus dans la synthèse.
Faut-il renseigner les produits en quantité ou en euros ?
La colonne « Produits (€) » attend le coût des produits consommés pour le lot. Elle ne reçoit ni une quantité de produit ni le montant global d’un achat destiné à plusieurs lots.
Quelle différence entre coût direct et coût complet par kilo ?
Le coût direct par kilo comprend l’eau, l’énergie, les produits et le travail des relevés valides. Le coût complet par kilo ajoute les charges imputables à la période, réparties sur les kilos valides de cette période.
Pourquoi le coût par kilo peut-il rester vide ?
Le calcul dépend de paramètres valides et de la présence de kilos valides dans la période. Vérifiez l’état des paramètres, les dates retenues et la colonne « Contrôle » des relevés. Sans kilo valide, les charges ne peuvent pas être réparties par kilo.
Le modèle permet-il de fixer un prix de vente ?
Il fournit un coût interne par kilo dans le périmètre saisi, mais ne calcule aucun prix de vente conseillé. La fixation d’un tarif nécessite notamment de traiter séparément les recettes attendues et la marge visée.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →