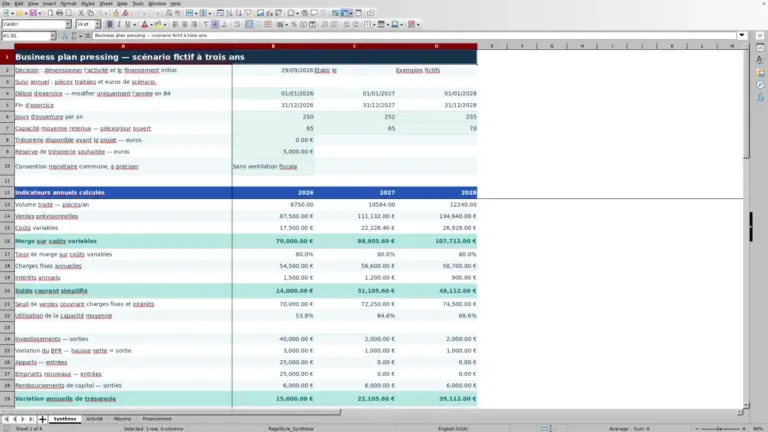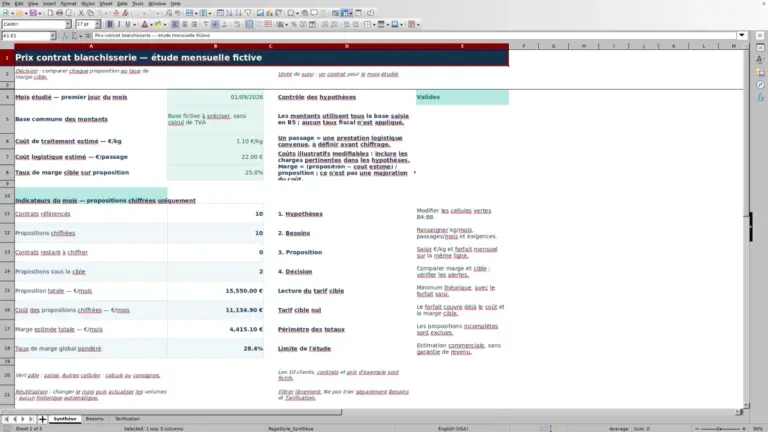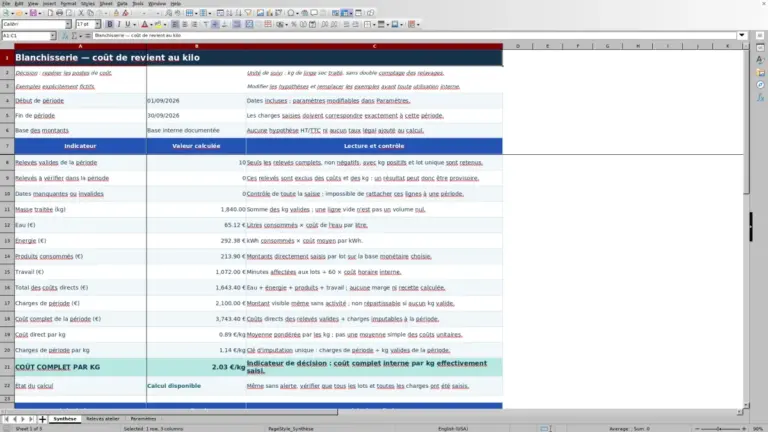
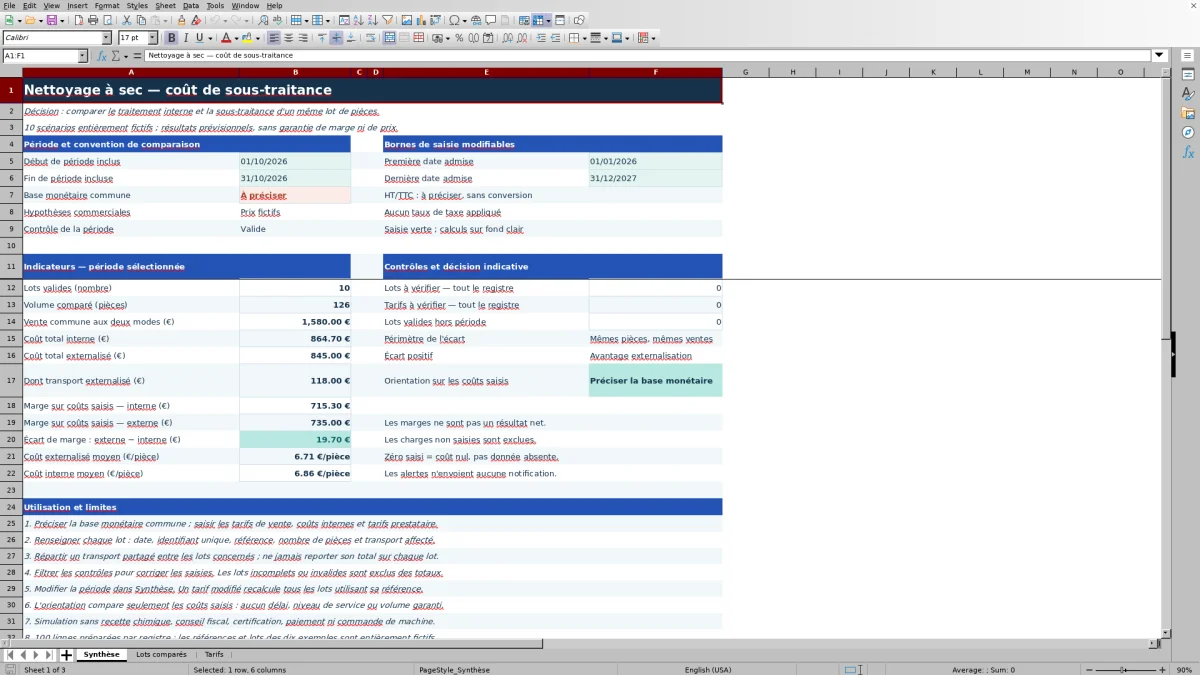
Pour un pressing, le tarif du prestataire ne suffit pas à évaluer le coût de sous-traitance du nettoyage à sec. Ce modèle Excel compare le traitement interne et externalisé à pièces et ventes identiques, en intégrant les volumes, les tarifs unitaires et le transport par lot.
Les feuilles « Synthèse », « Lots comparés » et « Tarifs » regroupent les hypothèses et les résultats sur une période choisie. Les 10 scénarios annoncés sont entièrement fictifs : ils ne constituent pas des prix de marché pour 2026, et les marges calculées portent uniquement sur les coûts saisis.
À quoi sert ce tableau ?
- Comparer les deux modes de traitement sur les mêmes pièces et avec les mêmes ventes.
- Mesurer le poids du transport dans le coût externalisé de chaque lot.
- Lire les volumes, les coûts et les écarts de marge sur une période choisie.
- Repérer les saisies à corriger avant d’interpréter les résultats.
Ce que contient le fichier
Comment commencer
1. Fixez le cadre de comparaison
Dans « Synthèse », précisez la base monétaire commune, les bornes de dates admises et la période à analyser. Aucune conversion HT/TTC n’est effectuée.
2. Renseignez vos hypothèses unitaires
Dans « Tarifs », saisissez le prix de vente, le coût interne et le tarif prestataire en €/pièce. Utilisez une référence unique par hypothèse et créez une nouvelle référence pour conserver un ancien tarif.
3. Saisissez les lots et leur transport
Dans « Lots comparés », indiquez la date, un identifiant unique, la référence tarifaire, le volume en pièces et le transport en euros par lot. Affectez les trajets et frais annexes une seule fois.
4. Contrôlez puis comparez
Corrigez les statuts signalés dans les registres, puis consultez les coûts, marges et écarts de la synthèse. Les totaux de la période retiennent uniquement les lots valides compris entre les dates sélectionnées.
Calculer le coût externalisé avec le transport
Le coût externe d’un lot est égal au nombre de pièces multiplié par le tarif prestataire en €/pièce, auquel s’ajoute le transport en €/lot. Le coût interne correspond au nombre de pièces multiplié par le coût interne unitaire renseigné.
Le transport doit être compté une seule fois, avec les frais annexes que vous lui affectez. Son poids par pièce dépend du volume du lot : un tarif prestataire inférieur au coût interne unitaire ne suffit donc pas toujours à rendre la sous-traitance moins coûteuse.
Le coût interne est une hypothèse à renseigner avec la main-d’œuvre, les consommations et les autres charges retenues. Le classeur ne reconstitue pas ces charges à votre place.
Lire l’écart de marge sur la période choisie
La marge interne est la vente diminuée du coût interne. La marge externe est la même vente diminuée du coût externalisé, transport compris. L’écart calculé correspond à la marge externe moins la marge interne.
Un écart positif favorise l’externalisation sur les coûts saisis ; un écart négatif favorise le traitement interne. À ventes identiques, cet écart correspond aussi au coût interne diminué du coût externe.
La feuille « Synthèse » regroupe les lots valides de la période, bornes incluses. Elle présente notamment le volume en pièces, les montants en euros et les coûts moyens en €/pièce. Les lots valides hors période et les lignes à vérifier dans l’ensemble des registres sont comptés séparément.
Exemple fictif : comparer un lot de 12 vestes
Le scénario de vestes présenté dans le manifeste associe 12 pièces à un prix de vente de 15 €/pièce, un coût interne de 8,20 €/pièce, un tarif prestataire de 6,10 €/pièce et 12 € de transport pour le lot.
Sur une même base monétaire, la vente atteint 180 €. Le coût interne est de 98,40 €, contre 85,20 € pour l’externalisation, transport compris. La marge sur coûts saisis est donc de 81,60 € en interne et de 94,80 € en externe.
L’écart de 13,20 € en faveur de l’externalisation illustre l’effet combiné du tarif unitaire et du transport. Il ne représente ni une économie garantie ni un bénéfice net. Ces montants sont calculés à partir des données fictives et des formules du manifeste, sans lecture d’un fichier recalculé.
Erreurs de saisie : les corrections à apporter
- Base monétaire laissée « À préciser » : indiquez une convention commune et saisissez tous les montants sur cette base. Le fichier ne convertit pas les montants HT/TTC.
- Période incohérente ou hors des bornes admises : vérifiez les dates de début et de fin ainsi que les bornes de saisie dans « Synthèse ».
- Identifiant de lot ou référence tarifaire en double : attribuez un identifiant unique à chaque lot et une référence unique à chaque hypothèse tarifaire.
- Volume nul ou fractionnaire : renseignez un nombre entier de pièces au moins égal à 1. Pour le transport et les tarifs, utilisez des montants non négatifs.
- Transport déjà inclus dans une autre saisie : réaffectez les frais pour éviter de les compter deux fois.
Un zéro saisi signifie un coût nul, et non une donnée manquante. Les indicateurs de lignes à vérifier portent sur tout le registre, même lorsque la synthèse couvre une période plus courte.
Comparaison : modèle Excel ou calcul manuel sur devis prestataire
Une autre méthode consiste à reprendre un devis prestataire et à effectuer la comparaison à la calculatrice. Le choix dépend du nombre de lots à examiner et du besoin de regrouper les résultats.
| Méthode | Données et unités | Calcul et regroupement | Contrôles et limites |
|---|---|---|---|
| Modèle Excel décrit | Tarifs en €/pièce, volume en pièces et transport en €/lot, saisis dans les feuilles prévues. | Formules par lot et synthèse des lots valides sur une période choisie, dans les plages de 100 lots préparées. | Statuts de contrôle et validations de saisie ; charges omises exclues et aucune conversion HT/TTC. |
| Calcul manuel sur devis prestataire | Tarifs du devis et transport à relever, puis coût interne et vente à réunir sur une même base monétaire. | Opérations à effectuer pour chaque lot ; regroupement de plusieurs lots à réaliser séparément. | Cohérence des unités, doublons et affectation du transport à vérifier sans les contrôles du classeur. |
Si vous comparez plusieurs lots sur une période, le modèle Excel peut faciliter une lecture homogène des résultats. Pour une estimation ponctuelle sur un seul lot, un calcul manuel peut suffire, à condition de retenir les mêmes ventes, les mêmes pièces et un périmètre de coûts comparable.
Limites : une comparaison de coûts, pas un résultat net
Les marges sur coûts saisis ne sont pas un résultat net. Toute charge non renseignée reste exclue. L’orientation affichée est indicative et dépend des hypothèses, du contrôle de la période, de la précision de la base monétaire et des anomalies relevées.
Les exemples ne constituent pas une grille tarifaire du marché. Pour conserver une ancienne hypothèse, créez une nouvelle référence tarifaire plutôt que de modifier celle déjà utilisée par des lots.
Les alertes restent dans le classeur et n’envoient aucune notification. La qualité du service, les délais, la capacité interne et les conditions contractuelles ne sont pas évalués par les calculs décrits. Le document ne fournit aucune recette chimique ni procédure de nettoyage.
Questions fréquentes
Le modèle fournit-il les tarifs de sous-traitance du nettoyage à sec pour 2026 ?
Non. Les scénarios et prix présentés sont entièrement fictifs. Remplacez-les par vos tarifs prestataire, vos prix de vente et vos coûts internes, sur une base monétaire commune.
Comment le transport entre-t-il dans le coût de sous-traitance ?
Le transport est saisi en euros par lot. Il s’ajoute au nombre de pièces multiplié par le tarif prestataire unitaire. Les trajets et frais annexes retenus doivent être affectés une seule fois pour éviter les doubles comptes.
Un écart de marge positif signifie-t-il que la sous-traitance est toujours préférable ?
Non. Il indique seulement un avantage de l’externalisation sur les coûts saisis, pour les mêmes pièces et les mêmes ventes. Les charges omises, la qualité, les délais et les conditions contractuelles ne sont pas évalués par cet écart.
Le classeur convertit-il les montants HT et TTC ?
Non. Vous devez préciser une base monétaire commune dans « Synthèse » et utiliser cette convention pour toutes les saisies. Aucun taux de taxe ni aucune conversion HT/TTC ne sont appliqués.
Combien de lots peut-on comparer et lesquels alimentent la synthèse ?
Les plages préparées couvrent 100 lots et 100 références tarifaires. Les totaux de la période sélectionnée retiennent uniquement les lots valides compris entre les dates de début et de fin incluses. Les lots valides hors période sont comptés séparément.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →