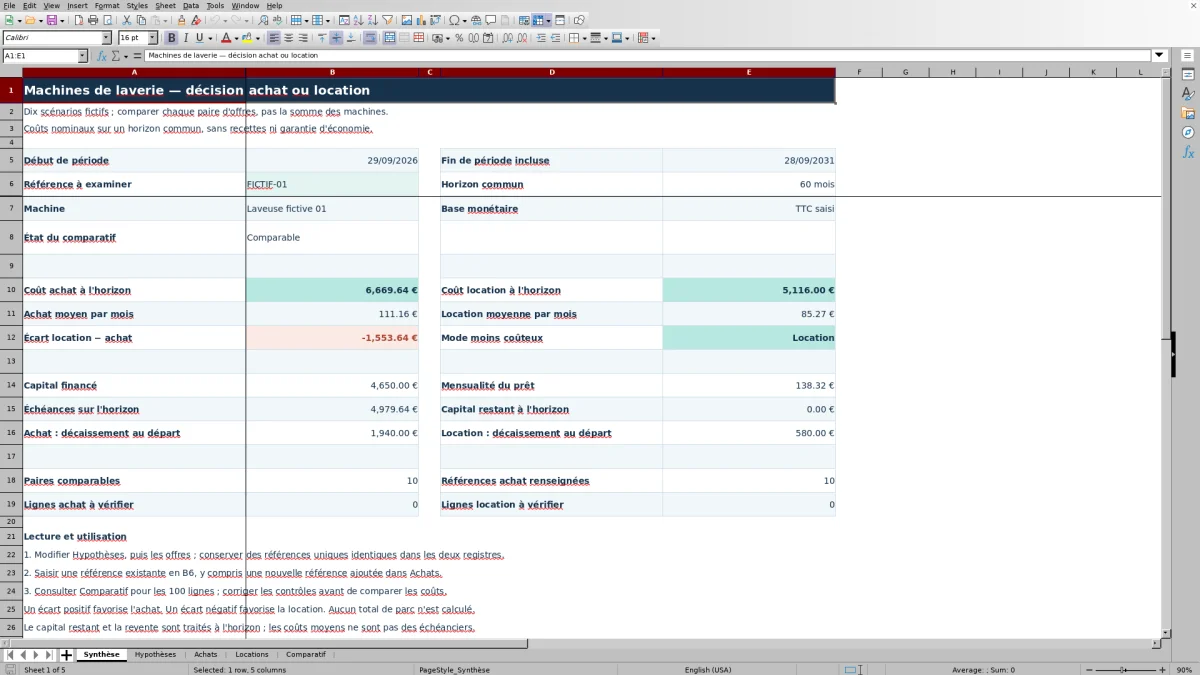
Pour équiper une laverie, comparer un prix d’achat à un loyer mensuel ne suffit pas. Ce classeur Excel rapproche deux offres pour une même machine sur un horizon commun, en tenant compte du financement, de l’entretien et des montants prévus en fin de période.
Vous renseignez vos hypothèses et vos offres, puis consultez les coûts comparés par référence. Le modèle distingue le décaissement initial du coût à l’horizon. Les dix scénarios fournis sont fictifs : ils illustrent la méthode, sans constituer des prix de marché ni une garantie d’économie.
À quoi sert ce tableau ?
- Comparer une offre d’achat et une offre de location simple sur la même durée.
- Distinguer les montants à mobiliser au départ du coût calculé à l’horizon.
- Intégrer l’entretien, le financement et la revente estimée dans la décision.
- Repérer les saisies incomplètes et certaines incohérences avant de lire les résultats.
Ce que contient le fichier
Comment commencer
1. Définissez le cadre de comparaison
Dans Hypothèses, renseignez la date de début, un horizon de 1 à 240 mois et la base HT ou TTC. Cette base est une convention de saisie : aucun calcul de TVA n’est effectué.
2. Renseignez les deux offres
Complétez Achats et Locations avec une référence unique identique pour chaque paire. Vérifiez vous-même l’équivalence de capacité, de service, de disponibilité et d’entretien. Saisissez 0 pour chaque montant nul.
3. Corrigez les contrôles signalés
Consultez les colonnes de contrôle des offres. Vérifiez les données manquantes, les références dupliquées et les incohérences de financement. Une durée ferme de location supérieure à l’horizon empêche la comparaison.
4. Consultez les coûts par référence
Lisez les résultats dans Comparatif, puis saisissez la référence souhaitée en B6 de Synthèse. Examinez ensemble le coût à l’horizon, le décaissement initial et les hypothèses de fin de période.
Comparer les modes d’acquisition à service équivalent
L’unité de décision est une référence associant une machine à deux offres : achat et location simple. Le rapprochement s’effectue par référence, indépendamment de l’ordre des lignes dans Locations. Le classeur ne calcule pas de total de parc.
Le statut « Comparable » repose sur les contrôles du modèle. Il ne garantit pas l’équivalence commerciale des offres. Avant de retenir un résultat, vérifiez notamment la capacité, la disponibilité et les prestations d’entretien incluses.
Distinguer coût d’achat, financement et trésorerie
Le coût d’achat additionne l’apport, la mise en service, les frais de financement, les échéances payées, le capital restant à l’horizon et l’entretien proratisé. La revente estimée est ensuite déduite. Le capital restant dû est donc intégré au coût terminal, même s’il n’a pas encore été payé à cette date.
Le prêt est amortissable à taux annuel nominal fixe, avec des mensualités en fin de mois. Pour un achat comptant, l’apport correspond au prix et le taux comme la durée du prêt sont nuls.
La location repose sur un loyer fixe, sans option d’achat. Son coût comprend les loyers, la mise en service, l’entretien hors loyer, les frais de sortie et le dépôt versé, diminué de la restitution saisie. Les décaissements initiaux affichés excluent la première échéance du prêt et le premier loyer.
Exemple fictif : interpréter un écart sur 60 mois
Pour FICTIF-03, l’achat comptant est saisi à 8 500 €, avec 310 € de mise en service, 350 € d’entretien annuel et 2 125 € de revente estimée à l’horizon. Sur 60 mois, le coût d’achat est de 8 500 + 310 + (350 × 5) − 2 125 = 8 435 €.
La location est saisie à 110,50 €/mois, avec 220 € de mise en service, aucun entretien supplémentaire et 140 € de sortie. Le dépôt de 500 € est intégralement restitué dans cet exemple. Le coût locatif atteint donc (110,50 × 60) + 220 + 140 = 6 990 €.
L’écart location − achat est de −1 445 € : la location est moins coûteuse sur cet horizon selon ces hypothèses fictives. Ce résultat ne démontre ni une tendance de marché ni la rentabilité de la laverie.
Erreurs de saisie fréquentes et corrections
Une cellule numérique vide rend l’offre incomplète. Si un poste ne coûte rien, saisissez 0 plutôt que de laisser la cellule vide. Une référence dupliquée doit être corrigée pour conserver une seule offre par référence dans chaque registre.
Si le financement est signalé, vérifiez notamment que l’apport ne dépasse pas le prix et que la durée du prêt est cohérente avec le capital à financer. Une revente supérieure au prix d’achat est également signalée.
Une durée ferme de location supérieure à l’horizon bloque le résultat : ne l’abaissez pas artificiellement pour obtenir un coût. Vérifiez les conditions réelles de l’offre et ne retenez une comparaison que sur un périmètre cohérent. Contrôlez aussi que la restitution du dépôt ne dépasse pas le dépôt versé.
Classeur Excel ou comparaison manuelle des devis
Une comparaison manuelle sur papier, à partir des devis et d’une calculatrice, reste une alternative pour une paire d’offres simple. Le choix dépend surtout du nombre de références et des hypothèses à recalculer.
| Méthode | Calcul des coûts | Vérification des saisies | Usage adapté |
|---|---|---|---|
| Classeur Excel | Formules sur un horizon commun de 1 à 240 mois, avec financement et valeurs de fin de période. | Contrôles des champs requis, des doublons et de certaines incohérences ; équivalence des offres à vérifier par l’utilisateur. | Comparaisons par référence dans les 100 lignes prévues, avec modification des hypothèses saisies. |
| Devis, papier et calculatrice | Calculs à établir puis à reprendre manuellement lorsque les montants ou la durée changent. | Vérification manuelle des montants, des postes inclus et des conditions contractuelles. | Examen ponctuel d’une paire d’offres simple, avec détail des calculs conservé sur papier. |
Si vous devez comparer plusieurs références ou modifier les hypothèses, privilégiez le classeur pour conserver une méthode commune. Pour une seule paire simple, une comparaison manuelle peut suffire, à condition d’intégrer les mêmes postes et le même horizon.
Les limites du comparatif de coûts
Le modèle calcule des coûts nominaux, sans actualisation. Il exclut la fiscalité, l’indexation, l’assurance, les pénalités de remboursement et le coût d’opportunité. L’eau, l’énergie et les recettes sont également exclues : ce n’est pas un calcul de rentabilité globale.
L’entretien annuel est constant et proratisé selon l’horizon divisé par 12. La revente estimée et la restitution du dépôt restent des hypothèses à renseigner. Le coût moyen mensuel est un coût réparti sur la durée, pas un échéancier de trésorerie.
Le classeur ne couvre pas la location avec option d’achat et ne comporte pas de graphique. Le mode indiqué comme moins coûteux dépend des données saisies ; il ne constitue pas, à lui seul, une recommandation d’acquisition.
Questions fréquentes
Peut-on comparer un achat comptant avec une location ?
Oui. Pour l’achat comptant, saisissez un apport égal au prix d’achat, un taux nul et une durée de prêt nulle. Renseignez aussi les autres postes, notamment la mise en service, l’entretien et la revente estimée à l’horizon.
Le classeur calcule-t-il la TVA ?
Non. Vous choisissez une convention HT ou TTC dans Hypothèses et saisissez tous les montants sur cette même base. Le classeur ne calcule ni la TVA ni sa récupération.
Que signifie un écart positif entre location et achat ?
L’écart correspond au coût de location moins le coût d’achat. S’il est positif, l’achat est moins coûteux selon les hypothèses retenues. S’il est négatif, la location est moins coûteuse. Le mode affiché tient compte de l’écart arrondi au centime.
La valeur de revente est-elle calculée automatiquement ?
Non. La revente à l’horizon est une estimation que vous saisissez dans Achats. Elle est déduite du coût d’achat et n’est pas garantie. Elle ne correspond pas à une option d’achat en fin de location.
Ce comparatif permet-il de prévoir le bénéfice de la laverie ?
Non. Il compare les coûts des modes d’acquisition par machine, sans recettes, eau ni énergie. Les résultats ne constituent ni un bénéfice prévisionnel, ni une mesure de rendement, ni un total de parc.
À propos des auteurs
Clémence VautrinFlux du linge et organisation
Voir le périmètre éditorial →
Hugo DelmasCoûts et suivi des équipements
Voir le périmètre éditorial →